Forbes Newsletter
27.08.2026

Bitcoin se mezi 19. a 25. srpnem vyšplhal ze svých letošních letních minim o neuvěřitelných téměř 30 %. Překážku dalšího stoupání učinila, alespoň v dolarovém páru, až hranice okolo 81 000 dolarů (nyní se obchoduje okolo 78 500 dolarů). Jde o symbolickou hranici, ve shodném pásmu se totiž kryptoměna naposledy obchodovala letos v druhé polovině května.

Zatímco v květnu samotném nebyl směr úplně jasný, od března až do 6. května dokonce bitcoin prudce rostl, později v měsíci následovala prudká (v nejhlubší fázi zhruba 7,5%) korekce, která se přelila do krvavého června, kde se následný další pokles zastavil až na hranici 57 800 dolarů.

V květnu se sešlo několik událostí. Trh byl podle dat z derivátových trhů spíš nakloněný dalšímu růstu (otevřený zájem na futures kontraktech dosáhl lokálních maxim), takže pohyb dolů zaskočil množství silně napákovaných dlouhých pozic, a když bitcoin neudržel oblast kolem 82 000 dolarů, začala vlna jejích nucených likvidací jak na futures, tak na spotu.

V polovině května také vypršely bitcoinové opce v hodnotě kolem 2 miliard dolarů a někteří tvůrci trhu prodávali spotové pozice kvůli zajištění rizika, což tlačilo na cenu ještě více. K panice pak ještě nepatrně přispěla celková riziková averze způsobená geopolitickou nejistotou.

Za prudkým srpnovým růstem ale stojí něco zcela jiného, i když likvidace pákových pozic (tentokrát krátkých) také sehrála svou roli. Co přesně a co to znamená pro další vývoj? Tomu se trochu podíváme na zub v dnešní Top story, teď už se ale vrhneme na novinky.

Právě se děje

– Evropský fintechový jednorožec Revolut začal v úterý postupně zavádět vlastní eurový stablecoin EURR. Stablecoin je navržen tak, aby udržoval hodnotu 1 eura, a je krytý eurovými rezervami, které drží a spravuje jeho emitent, společnost Bridge Building, která je pro změnu součástí irsko-amerického platebního giganta Stripe bratrů Collisonů (ano, přesně těch, co si vsadili na úspěch AI hedgového fondu Situational Awareness).

Pokud se ptáte, jaký je jeho smysl, tak se zdá, že zatím primárně klasický, tedy obchodování/swapy kryptoměn a využití v protokolech decentralizovaných financí. Stablecoin má poskytnout klientům Revolutu nástroj denominovaný v eurech, jehož prostřednictvím budou moci přímo na blockchainu převádět prostředky mezi eury a kryptem.

Revolut nicméně věří, že by mohl časem tento nový eurový stablecoin hrát podobnou roli, jakou dnes hrají ty dolarové, tedy že by jej mohly začít využívat například nadnárodní společnosti a další byznys při mezinárodních převodech a vnitrofiremním účtování nebo při vypořádání plateb.

Stablecoin EURR bude postupně integrovaný do Revolut aplikace pro osobní účty, v první fázi se k němu ale dostane jen omezená skupina zákazníků z Dánska, Portugalska a také nám mnohem bližšího Polska. Plošný nástup v rámci evropského hospodářského prostoru a uvedení stablecoinů denominovaných v dalších měnách chystá společnost později v letošním roce.

– Pražský krypto fond RockawayX, který dnes spravuje digitální aktiva a hotovost v hodnotě zhruba dvou miliard dolarů, oznámil akvizici newyorské společnosti Relayer Capital. Americký krypto hedgeový fond se po dokončení transakce přejmenuje na RockawayX Liquid Opportunities a dejvické firmě usnadní přístup ke kvalifikovaným americkým investorům.

Zakladatel fondu Austin Barack také po dokončení transakce nastoupí do RockawayX jako investiční ředitel fondu. Hedgový fond je orientovaný primárně (ne však výlučně)  na otevírání dlouhých pozic jak na samotných kryptoaktivech, tak na akciích firem navázaných na krypto a blockchainovou infrastrukturu. Hlavní strategií je snaha vyhledávat podhodnocená, ale silně likvidní aktiva.

„K přidávání nových strategií jsme v RockawayX vždy přistupovali disciplinovaně. Rozšiřujeme se jen tehdy, když máme správné lidi, správný investiční přístup a přesvědčení, že dokážeme dosahovat nadprůměrných výsledků,“ komentuje akvizici Viktor Fischer, generální ředitel RockawayX, který zároveň dodává:

„Pro tuto strategii přišel ten správný okamžik. Na blockchainovém trhu už existují firmy se skutečnými tržbami a silnými fundamenty, které dokážeme důkladně analyzovat a posoudit jejich rizika, a přesto je trh stále neefektivní a oceňuje je nepřesně. To je pro aktivní investory výborné výchozí postavení. Austina důvěrně známe a investujeme po jeho boku již šest let.”

Japonsko se konečně chystá otestovat vypořádání obchodů s akciemi a dluhopisy v reálném čase prostřednictvím blockchainu, informoval o tom ve středu deník Nikkei Asia.

Pilotní test je součástí příprav na spuštění kompletní platební infrastruktury, která by umožnila okamžité vypořádání transakcí s akciemi a japonskými státními dluhopisy (dnes probíhá v režimu T+2, tedy dva dny po obchodu) pomocí stejné podkladové vrstvy, která dnes pohání klasická kryptoaktiva.

Na pilotním projektu spolupracuje místní regulátor, tedy Agentura pro finanční služby, japonské ministerstvo financí a japonská centrální banka spolu s komerčními institucemi v podobě největších bank v zemi.

Za tímto účelem měla také v létě vzniknout studijní skupina, která bude mít za úkol začátkem příštího roku představit rozvojový plán s konkrétními dalšími kroky. Zahrnovat by měl návrh použitého blockchainu, rozdělení odpovědností mezi agentury a instituce a konkrétní roadmapu pro budoucí práci.

Uvedení do provozu nicméně určitě nebude tak rychlé, jako jsme dnes svědky v USA, kde zavádění probíhá prakticky v reálném čase. Na uvedení do chodu si ještě určitě nějaký rok počkáme. Já ještě připomenu, že Japonsko v lednu avizovalo, že jej letos čeká přelomový „digitální rok“ v oblasti kryptoměn. Japonská ministryně financí Satsuki Katajama se tehdy nechala slyšet, že vláda v roce 2026 chystá výraznou podporu integraci kryptoměn do regulovaného finančního systému.

Země v průběhu letošního roku zatím stačila dokončit legislativní změnu, které redefinuje kryptoaktiva z běžných platebních služeb na plnohodnotná finanční aktiva, a v dubnu společnosti Japan Securities Clearing Corporation a její dceřiná firma Japan Exchange Group oznámily, že mají před spuštěním pilotní projekt zaměřený na to, aby otestoval, jestli japonské státní dluhopisy mohou fungovat jako digitální kolaterál v rámci blockchainu Canton Network.

– Pokud si marně lámete hlavu nad tím, proč privacy coin Zcash tento týden z ničeho nic vystřelil v dolarovém páru z 500 na více než 800 dolarů, tak už nemusíte. Důvod je jednodušší, než by to mohlo vypadat. Na newyorské burze NYSE Arca se totiž 25. srpna pod symbolem ZCSH začalo obchodovat první ETF nabízející přímou spotovou expozici vůči této lehce kontroverzní kryptoměně zaměřené na ochranu transakčního soukromí.

Bezpečná regulovaná expozice ale nepřijde investory zrovna levně. Fond si za správu účtuje poplatek 2,5 %. Správce fondu, společnost Grayscale, nicméně tvrdí, že část těchto poplatků je reinvestována zpět do ekosystému Zcash na podporu jejího rozvoje.

Fond samotný nezačínal na zelené louce, ale podobně jako v případě hlavního bitcoinového a ethereového fondu Grayscale byl nejprve spuštěný jako kryptoměnový trust pod názvem Grayscale Zcash Trust a až nyní se změnou regulatorního prostředí došlo na jeho transformaci na klasické spotové ETF. Grayscale Zcash Trust samotný tu s námi byl od října 2017 a oproti bitcoinovému a etherovému trustu šlo o relativně malý fond spravující aktiva jen za nižší stovky milionů dolarů.

– Na Nasdaqu obchodovaná společnost DeFi Development, která jinak funguje hlavně jako jedna ze solanových korporátních pokladen (drží asi 2 294 576 SOL tokenů v hodnotě okolo 208 milionů dolarů), ve středu oznámila spuštění „State of Solana“, nové veřejné platformy, která v reálném čase agreguje do jednoho dashboardu data o solanové síti, stavu trhu, stakingu, validátorech či aktuálním výnosu.

Společnost tvrdí, že platforma je navržena tak, aby investorům a účastníkům ekosystému poskytla širší pohled na fundamenty blockchainu Solany nad rámec ceny SOL tokenu. Do budoucna by měly přibývat i další funkce, jako jsou další datové sady, vizualizace a výzkumné nástroje.

„Strávili jsme spoustu času vysvětlováním, proč se domníváme, že Solana je jednou z nejdůležitějších sítí v kryptoměnách, ale tato teze sahá daleko za cenu SOL. State of Solana dává investorům a účastníkům ekosystému způsob, jak si mohou sami prohlédnout podkladová data,“ komentuje spuštění marketingový ředitel společnosti Pete Humiston.

Graf týdne

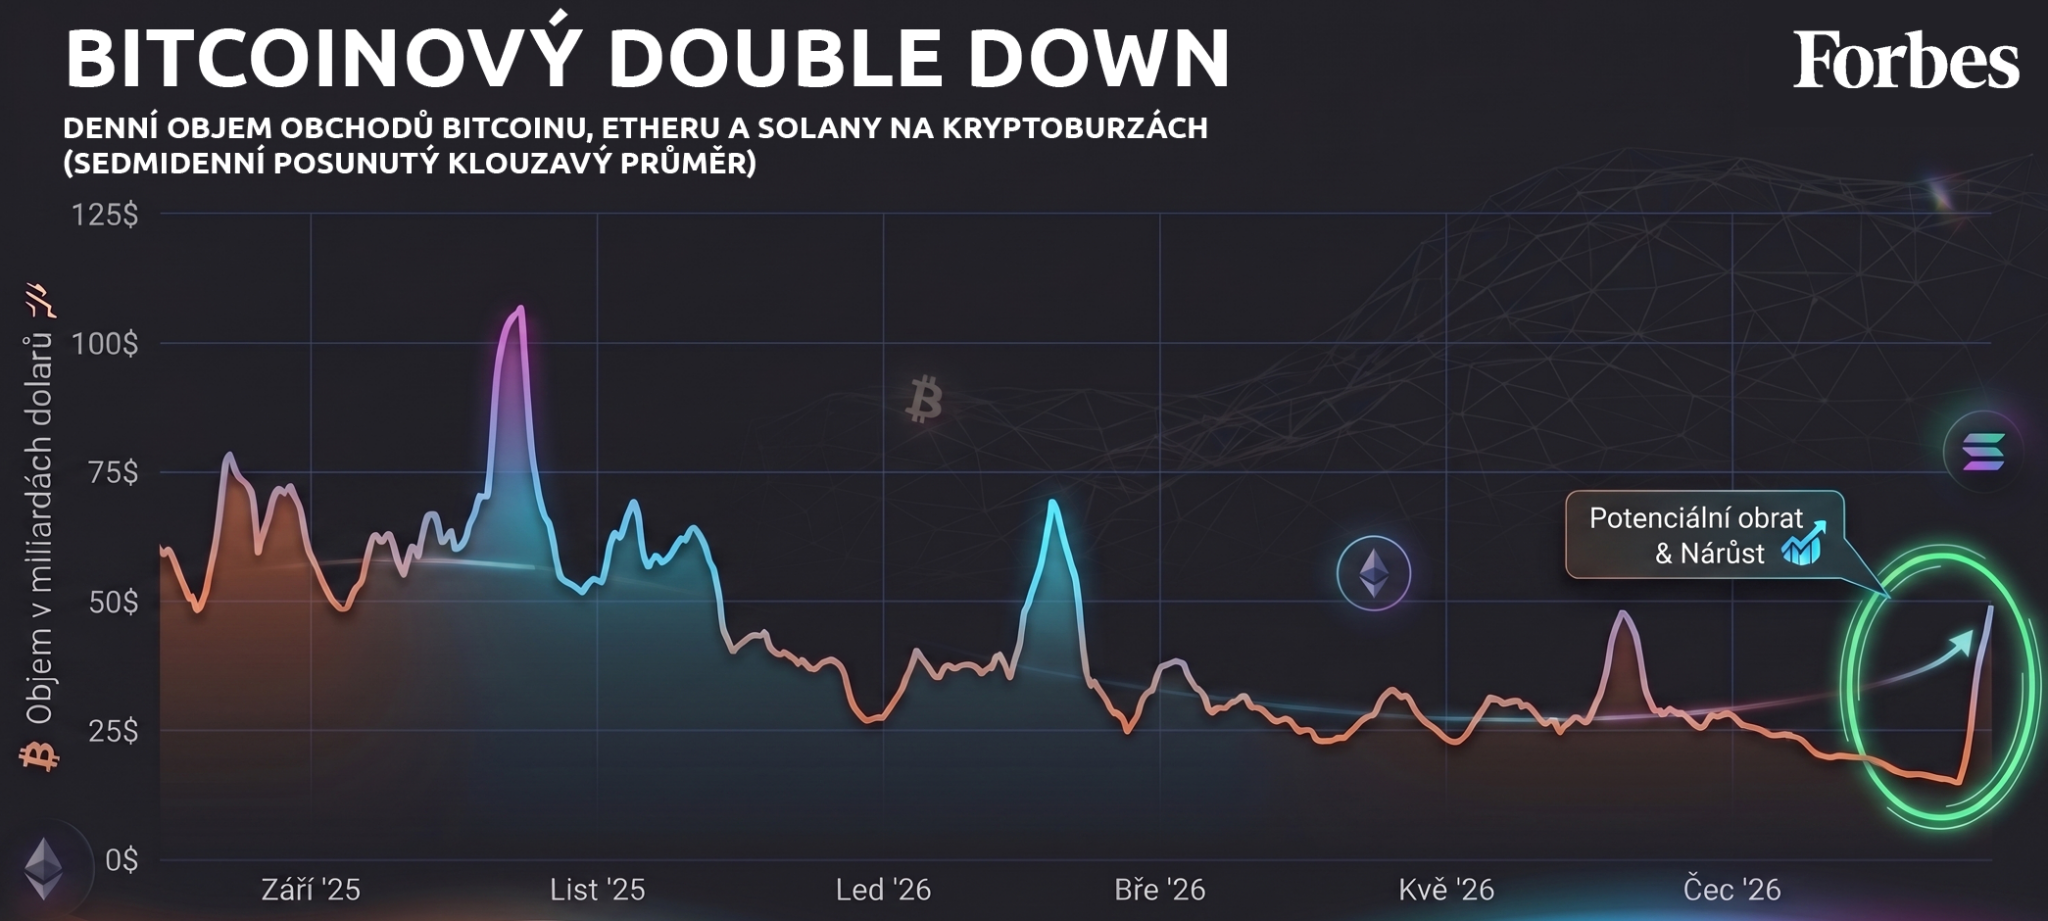
Historický short squeeze krypto medvědů, který meziměsíčně vyhnal cenu bitcoinu o více než 25 a etheru o více než 30 procent v jejich dolarových párech, oživil také zájem o obchodování krypta na spotových trzích.

Objem obchodování kryptoměn s největší kapitalizací (po vyloučení stablecoinů) se na spotových centralizovaných burzách během pouhých pěti dní minulého týdne prakticky více než zdvojnásobil.

V minulém Cryptoshotu jsem se věnoval letos setrvale klesajícímu zájmu o obchodování tradičních hlavních kryptoaktiv právě na spotu. Sedmidenní v čase posunutý klouzavý průměr (7DMA) celkového objemu obchodů tří hlavních kryptoměn vůči americkému dolaru na centralizovaných spotových krypto burzách totiž před necelými čtrnácti dny klesl na pouhých patnáct miliard dolarů, tedy na tříleté minimum. Mrtvý trh sám o sobě nikdy není pro býky dobrá zpráva, ale v úvodu jsem tehdy vyslovil domněnku, že by vyšší volatilita mohla přilákat obchodníky zpět.

Nyní to vypadá, že to zatím vychází. Trh se od nedávného dna (a ročního minima) prudce odrazil a obchodní aktivita měřená na stejných párech (dolarové páry bitcoinu, solany a etheru) nyní na hlavních centralizovaných burzách překračuje hranici 37 miliard dolarů.

Než ale začnete jásat, raději připomenu, že se spíše zatím nacházíme ve stadiu „z 0 se stoupá snadno“. Dokazuje to ostatně i srovnání s dvanáctiměsíčním maximem z loňského října, které je trojciferné a dělá přibližně 105 miliard dolarů. Optimismus se tedy na trhy vrací, ale zatím jen opatrně.

Spotové trhy nicméně dnes hrají mnohem menší roli než v minulosti, zatímco v roce 2024 vstoupila do hry první spotová ETF a část (byť mnohem menší, než se čekalo) objemu obchodů se přesunula právě tam, loni se do hry připojila celá řada burzovně obchodovaných krypto pokladen, které také odčerpaly část zájemců (mimo jiné proto, že vedle snadné dostupnosti umožňují širší využití derivátů a opcí), v posledním roce začal do hry promlouvat ještě třetí faktor – zrychlená adopce decentralizovaných derivátových platforem, jako je Hyperliquid.

Budou se do budoucna navzájem synergicky podporovat, nebo si spíše konkurovat? A jak do hry promluví to, že v každém případě sledují trochu jiné cílové skupiny? To je zatím příliš brzy soudit. U spotových ETF například na začátku panovala obava, že odlákají většinu zájemců ze spotového trhu, že je budou využívat hlavně instituce, a přímo existenční hrozbu měla představovat pro Saylorovu bitcoinovou pokladnu Strategy.

Ani jedno se ale nakonec nenaplnilo, data ukázala, že prvotní zájem o ETF byl zpočátku spíše retailový, chování jejich uživatelů bylo úplně jiné než v případě typického kupujícího na spotovém trhu a popularita Strategy se naopak (na jistou dobu) po nástupu bitcoinových ETF ještě zvedla a dokonce vyústila v armádu podobných burzovně obchodovaných následovníků. /zdroj: The Block Crypto Data Dashboard

Top Story

Bessent jako nečekaný bitcoinový apoštol

Kdo čte Cryptoshot pravidelně, ví, že se cenovým pohybům kryptoměn věnuji jen v nejmenší nutné míře nebo v rámci nějakého širšího kontextu. Když ale největší kryptoměna zaznamená nejsilnější týdenní růst za tři roky a najednou je zpátky tam, kde se nacházela před svým květnovým propadem do „údolí smrti“, tedy do nejhlubší fáze současného medvědího trhu, ve které se pak nacházela prakticky celé léto, nelze jinak.

Bitcoin se v úterý vyšplhal nad 81 000 dolarů (nejvyšší úroveň od 15. května), čímž prozatím uzavřel 28%  srpnový nárůst. Byl to mimochodem největší měsíční zisk bitcoinu od listopadu, ovšem ne toho loňského, ale rovnou od roku 2024. Může to ale stačit na obrat trendu?

Pojďme se podívat na hlavní katalyzátory tohoto obratu. Tento nevídaný pohyb, který byl v jeden moment notně podpořený masivními likvidacemi krátkých pákových pozic, má jeden docela neobvyklý katalyzátor. Je jím americký ministr financí Scott Bessent, který 19. srpna oznámil, že zdvojnásobí zpětné odkupy dlouhodobých dluhopisů Spojených států.

Bezprostřední plán ministerstva je alespoň zdvojnásobit nákupy státních dluhopisů s delší splatností ze 2 miliard USD na 4 miliardy USD měsíčně a snížit tak výnosy dlouhodobějších státních dluhopisů, které nedávno vzrostly na maxima z roku 2007.

Kontroverzní krok vedl k rychlému oslabení dolaru a okamžitě oživil obchod s aktivy, která jsou tradičně vnímána jako nástroje boje proti znehodnocování fiat měn, zde konkrétně světové rezervní měny. Zpětný odkup dluhopisů americkým ministerstvem financí totiž znovu probudil obavy ohledně amerického dluhu a nákladů na jeho splácení.

Existuje totiž skupina aktivistických investorů, kteří mají ve zvyku prodávat státní dluhopisy, aby vyvinuli tlak na tvůrce politik ke změně kurzu jejich fiskálních plánů. Dobrou zprávou pro bitcoin by mohl být  vypozorovaný fakt, že když se tato skupina jednou probere, dá to obyčejně docela práci (a rozhodně to trvá nějaký čas) ji zase uklidnit.

S makro ekonomickými impulzy je to ale při obchodování krypta, a bitcoin z toho není výjimkou, trochu ošemetné. Zatímco během jedné fáze cyklu stačí sebebanálnější dobrá nebo naopak negativní zpráva k velkému cenovému pohybu, jindy na mnohem významnější oznámení trh vůbec nereaguje.

Je tedy jasné, že těch pozitivních faktorů se muselo sejít víc. Vedle již zmíněného (a zcela bezprecedentního) krytí krátkých pozic zafungovala již od července probíhající tichá akumulace na spotových bitcoinových ETF. Přesto tím nejsilnějším impulzem pro tentokrát zůstávají hlavně makro události ve Spojených státech (uvolněnější fiskální politika, slábnoucí dolar a obnovené obavy investorů o udržitelnost amerického vládního dluhu, který nedávno překonal další historický milník v podobě čtyřicetibilionové dolarové hranice).

To je asi také největší slabina celého současného růstu. Mimo jiné proto, že současný šéf Federálního rezervního systému Kevin Warsh se profiluje spíše jako opatrný jestřáb a každopádně navzdory svým přiznaným sympatiím k bitcoinu sleduje s americkou centrální bankou úplně jiné cíle než americký ministr financí. Dalšímu růstu tak může zasadit pomyslnou ránu do zad.

Cenový odraz se ale také shoduje s nedávným „krypto setkáním“ v Bílém domě, které vyslalo jasný signál, že i když to tak letos příliš nevypadalo, Trumpova administrativa nezapomíná ani na své sliby ohledně rozvolňování regulace.

Konkrétně setkání oživilo naděje na konečné dotažení a schválení dvoupartajního zákona Clarity Act, který má vytvořit jasnější regulatorní rámec pro kryptový sektor a hlavně jednoznačně rozhodit jednotlivé kompetence mezi americké regulátory – Komisi pro cenné papíry a burzy a Komisi pro obchodování komoditních futures. Díky tomu bude jasné, kdy je krypto cenný papír a kdy komodita. Se zákonem je také úzce provázaný loni schválený stablecoinový zákon GENUIS Act. Trump také na regulátory tlačí, aby připravili vstřícná pravidla pro kryptoaktiva i bez podpory zákona.

Samotné makro katalyzátory však úplně nevysvětlují jednu věc – nebývale rychlý nástup celého odrazu. André Dragosch, který je ředitelem a vedoucím výzkumu pro Evropu ve společnosti Bitwise, což je jedna z předních světových firem věnujících se správě kryptoaktiv a digitálních investic, pro to má jednoduché vysvětlení.

Poukazuje na to, že kryptoměna vystřelila po delším období nízké volatility a jednostranného positioningu. Prodejci se vyčerpali (ukazatel vyčerpání klesl na nejnižší úroveň od listopadu 2018) a o zbytek se postarala rekordně nízká volatilita (která byla na několikaletých minimech). V takovém prostředí stačil i nepatrný nárůst poptávky na vyvolání větší cenové reakce.

Pak už to šlo snadno, jakmile cena začala prudčeji stoupat, aniž by to vyvažoval protipohyb vyvolaný realizací zisků, začalo docházet k uzavírání krátkých pákových pozic. Tím se tlak ještě urychlil a došlo na klasický „short squeeze“. Jen během prvních 24 hodin počínaje 19. srpnem bylo zlikvidováno přibližně 2,7 až 2,8 miliardy dolarů v krátkých pozicích napříč krypto trhem a přibližně 1,4 miliardy dolarů v těch čistě bitcoinových.

A co si z toho všeho teď vlastně vzít? Možná jedno malé varování. Pokud je růst skutečně hlavně ve vleku makro událostí, konkrétně hlavně sázky na rychlejší znehodnocování dolaru, a pokud se nakonec tento trend nepotvrdí, může stejný pákový efekt zafungovat i obráceně. A jak jsem již naznačil na začátku, divokou kartou je v tomto ohledu hlavně současný šéf Fedu.

Na druhé straně ale platí i to, že žádný medvědí trh netrvá věčně a akumulace již prokazatelně nějakou chvilku také probíhá. Jen to ještě nemusí znamenat, že medvědí trh definitivně řekl své poslední slovo. A samozřejmě asi netřeba dodávat, že nejde o investiční radu.

To je pro dnešek vše a budu se těšit na další shledání ve vašich mailboxech zase za týden.

avatar
Karel Wolf
Forbes

Copyright © 2026 MediaRey, SE, všechna práva vyhrazena. Tento email jste obdrželi na základě souhlasu se zařazením do naší emailové databáze.
MediaRey, SE, Revoluční 1082/8, Nové Město, 110 00 Praha, Česko