Češi se chtějí dožít v průměru 91 let, ale finančně připravena se na tak dlouhý život cítí jen menšina. Jen tři z deseti lidí věří, že budou mít dost peněz, pokud by se dožili stovky, ukázal průzkum NN životní pojišťovny a penzijní společnosti. „Důchod představuje až 30 let života, nedá se na něj nachystat během chvíle. Příprava na stáří by proto měla být tématem mladých,“ říká produktový ředitel pojišťovny Michal Korejs.
Přibližně třicet let by si přáli Češi strávit v důchodu – v období, kdy podle nich budou mít čas na odpočinek, ale i na příležitosti plnit si přání, která dlouho odkládali. Dožít se chceme 91 let, i když reálně očekáváme, že to bude 79 let. I to ukázal průzkum NN International Longevity Report 2025, který pro skupinu NN uskutečnila Hasseltská univerzita na vzorku více než pěti tisíc respondentů v pěti evropských zemích.
Ze studie zároveň vyplynulo, že na dlouhý život se cítí finančně připraveno jen 37 procent z nás. Hůře jsou na tom už jen Slováci s 31 procenty, zatímco například v nejsebevědomějším Španělsku si věří 56 procent lidí. Dostatek peněz na život do sta let pak očekává jen 28 procent Čechů, což je navíc o šest procentních bodů méně než před třemi lety.
„Jsme pesimističtější než jižanské národy a stáří možná vnímáme o něco hůř, než jaká je realita. Zároveň jsme totiž spořivější, než je průměr Evropské unie, když si ukládáme v průměru 20 procent příjmů,“ komentuje průzkum Michal Korejs. Dodává ale, že z pohledu investic jsme konzervativní a peníze nejčastěji dáváme do vlastního bydlení nebo na bankovní účty. Vůči odvážnějším finančním nástrojům jsme podle něj opatrnější.
Nejistota Čechů se ve studii ukázala i v konkrétním plánování. Mezi dotázanými respondenty staršími 45 let, kteří ještě nejsou v důchodu, ví jen 14 procent lidí, kolik peněz budou potřebovat na pohodlný život a pouze 11 procent má jasnou představu, kolik by si mělo každý měsíc odkládat.
Produktový ředitel NN Životní pojišťovny pro to nabízí zjednodušený propočet. Kdo si chce na stáří přilepšit rentou ve výši zhruba 10 tisíc, měl by mít na konci kariéry naspořeny zhruba dva miliony korun při započítání inflace. To znamená v dnešních cenách.
„Když se začne ve 25 letech, stačí si odkládat přibližně tisíc korun. Kdo začne o deset let později, bude potřebovat zhruba dvojnásobek, ve 45 letech už je to čtyřnásobek a po padesátce i dvanáctinásobek, protože je třeba zohlednit i to, že budete muset volit méně riziková aktiva s nižšími výnosy,“ vysvětluje Korejs.
Při přípravě na stáří je podle něj důležité přemýšlet ve třech rovinách podle toho, jaký standard si chceme udržet. Jednak je třeba zvážit dobu, po kterou si budeme spořit. Pak je třeba myslet na skladbu aktiv, míru jejich rizikovosti a výnosnosti. A důležité je být také konzistentní a pravidelné ukládání peněz brát jako finanční hygienu.
Začít co nejdříve
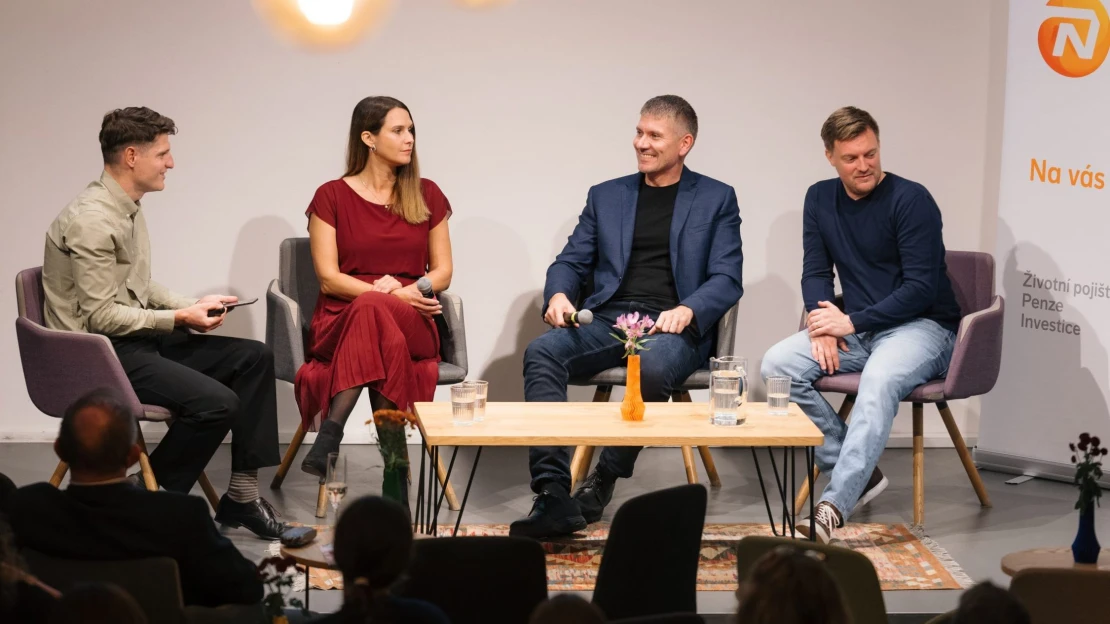
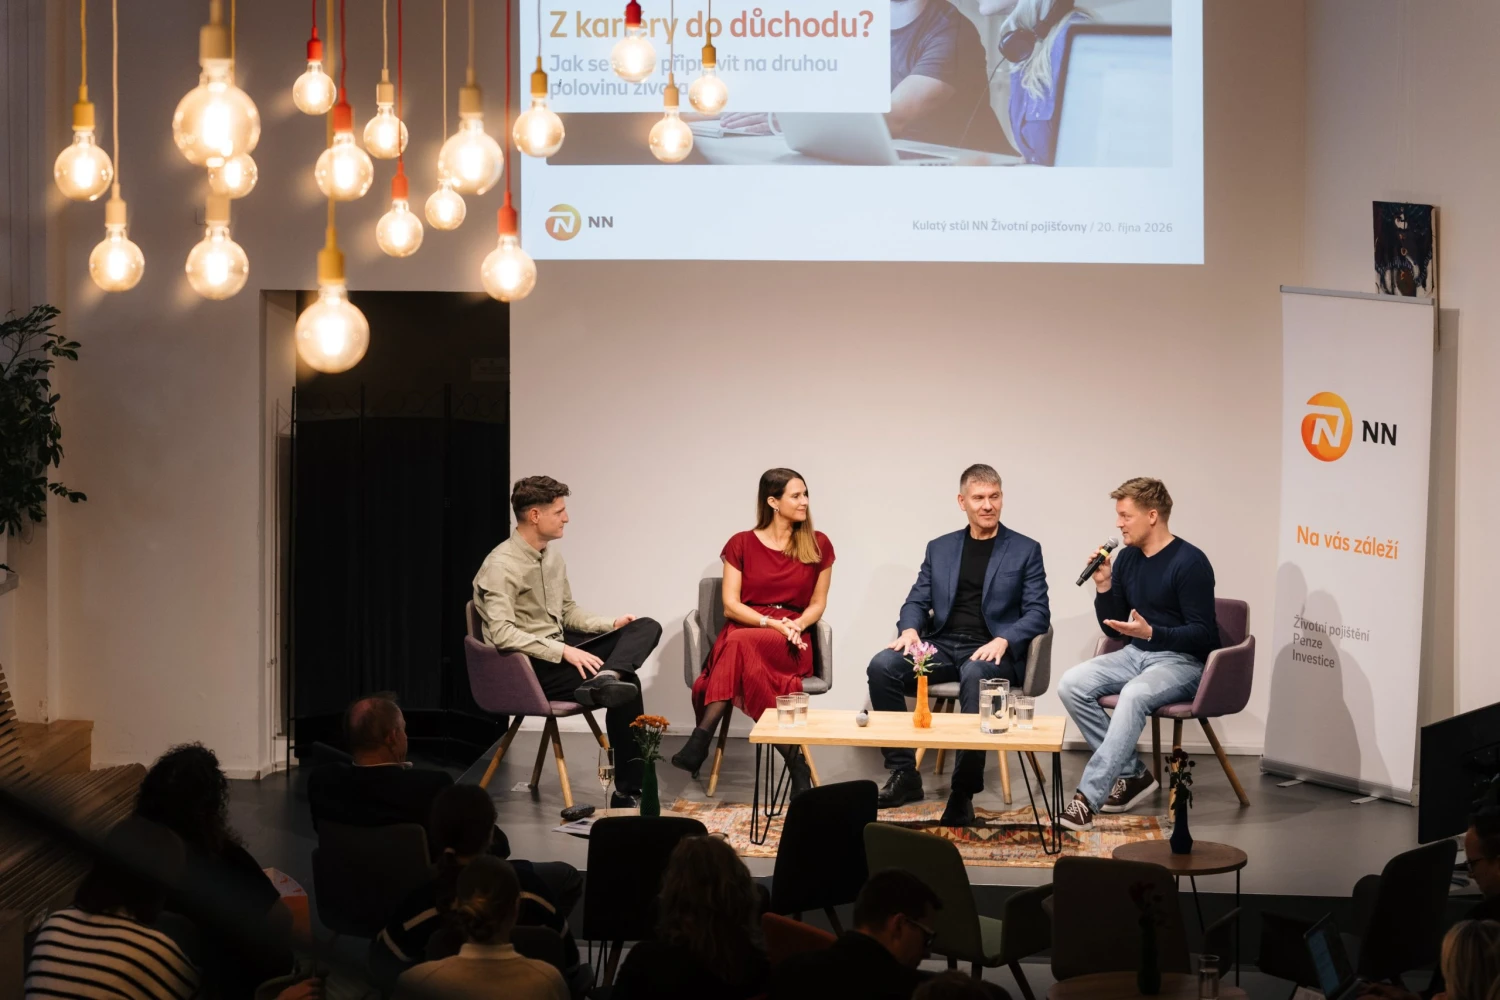
Korejs během debaty u kulatého stolu s podtitulem „Jednou ti to dojde“ přiznal, že ani on ve dvaceti nepřemýšlel nad tím, že už tehdy by měl začít s finanční přípravou na stáří. I proto je podle něj důležité otevírat toto téma co nejdříve, třeba už ve školách nebo doma s rodiči. Finanční gramotnost by měla být jednoznačně součástí vzdělávání v přiměřené podobě již od základních škol.
U svých dvacetiletých synů to ostatně už udělal. „Probrali jsme to a k založení penzijního připojištění spoření se odhodlali. Zatím jim přispívám já, po studiích si ho snad převezmou,“ říká s úsměvem a vážněji dodává: „Dnešní mladí bez silného impulzu s přípravou na stáří nezačnou. Za posledních pět let zažili tolik globálních otřesů, že si nejsou jisti ničím, natož tím, co budou řešit za 30 let.“
Odkládání úvah o stáří má podle Evy Höschlové, partnerky a senior konzultantky společnosti QED Group, i psychologické důvody. „Když si sami sebe představujeme ve vyšším věku, vidíme ty stařečky a stařenky jako někoho jiného. Je důležité si budoucnost zvědomit. V některých studiích třeba pomáhalo, když se lidem ukázal jejich portrét upravený do vyššího věku, který se více usmíval, čím víc si hypoteticky odkládali na budoucnost,“ dává příklad psycholožka, která je členkou předsednictva České asociace psychologů práce a organizace.
Že změny v životě i kariéře mohou přijít dřív, než se čeká, podtrhuje i Tomáš Verner, olympionik a mistr Evropy v krasobruslení z roku 2008. „Když jsem ve 27 letech končil s profesionálním sportem, už jsem přesluhoval. Za sebou jsem měl asi 17 let v 17. až 19. platové třídě pod ministerstvem školství, což by mi na důchod nestačilo. Na kariérní změnu jsem se proto připravoval asi pět let,“ zmínil dnes čtyřicetiletý otec dvou dětí.
Vyzkoušel několik profesí včetně marketingu či moderování. Rozhodl se věnovat trénování a od roku 2018 vede krasobruslařskou akademii. Sám přiznává, že i přes přípravy trpěl určitou naivitou, protože trénování dnešních dětí musí probíhat jinak, než na co byl v dětských letech zvyklý on.
Počítat se zvraty
Životní zvraty mohou ale přijít kdykoli a bez varování, a i na to by lidé také měli myslet. Podle NN International Longevity Report 2025 má pro případ nulových příjmů vytvořenou finanční rezervu na tři měsíce 53 procent Čechů.
Připravit se na podobné nečekané situace pomáhá vedle doplňkového penzijního spoření a dalších dlouhodobých investiční produktů i životní pojištění nebo pojištění dlouhodobé péče, které stát podporuje od roku 2024.
„Když tyto produkty na trhu startovaly, spousta našich konkurentů je lidem pod 40 let ani nenabízela. Předpokládali totiž, že budou zajímavé spíše pro starší generace. Nám se ale ukázalo, že o ně stojí i mladší ročníky,“ připomíná Korejs s tím, že dnes je průměrný věk klientů NN pojišťovny zhruba 35 let.
Dlouhý život ale není jen otázkou finančního zajištění. Stejně důležité je mít kolem sebe lidi, na které se můžeme v těžkých chvílích obrátit. I když podle již zmíněné mezinárodní studie 89 procent lidí říká, že má někoho, na koho se mohou v případě potíží spolehnout, nejosamělejší si dnes přijdou mladí lidé. Ve skupině mezi 18 až 34 lety je jejich podíl 55 procent, zatímco u seniorů mezi 65 a 79 lety činí ani ne polovinu.
„Mnoho studií ukazuje zlom ve spokojenosti mladých od roku 2010, kdy se začaly prosazovat chytré mobilní telefony a sociání sítě. Kvůli tomu klesá sociální začlenění, které přitom patří mezi nejvýznamnější předpoklady dlouhověkosti a kvalitního života,“ upozorňuje Höschlová.
Lidem všeho věku tak doporučuje trénovat různé sociální situace včetně „navazování i letmých sociálních kontaktů“. Ty podle ní pomáhají vytvářet různé komunity a zároveň přispívají k psychické pohodě.
„A hýbejte se. Jakkoli, třeba 20 minut denně. To stačí, protože jakmile si na to zvyknete, už vám to zůstane. Budete se cítit lépe,“ přidává i svou radu pro lepší život krasobruslař Tomáš Verner.
Také podle Michala Korejse je dobré pěstovat v sobě houževnatost a flexibilitu, což podtrhl příkladem své bývalé učitelky angličtiny pocházející z USA. „Když byla v důchodovém věku, došlo k propadům akciových trhů, jí se významně propadl penzijní účet a musela začít pracovat. V 65 letech odešla do Evropy a je tady nakonec spokojená. Je dobré mít finanční a zdravotní plán, ale držet si houževnatost a přizpůsobivost se je stěžejní pro celý život,“ uzavírá produktový ředitel NN.