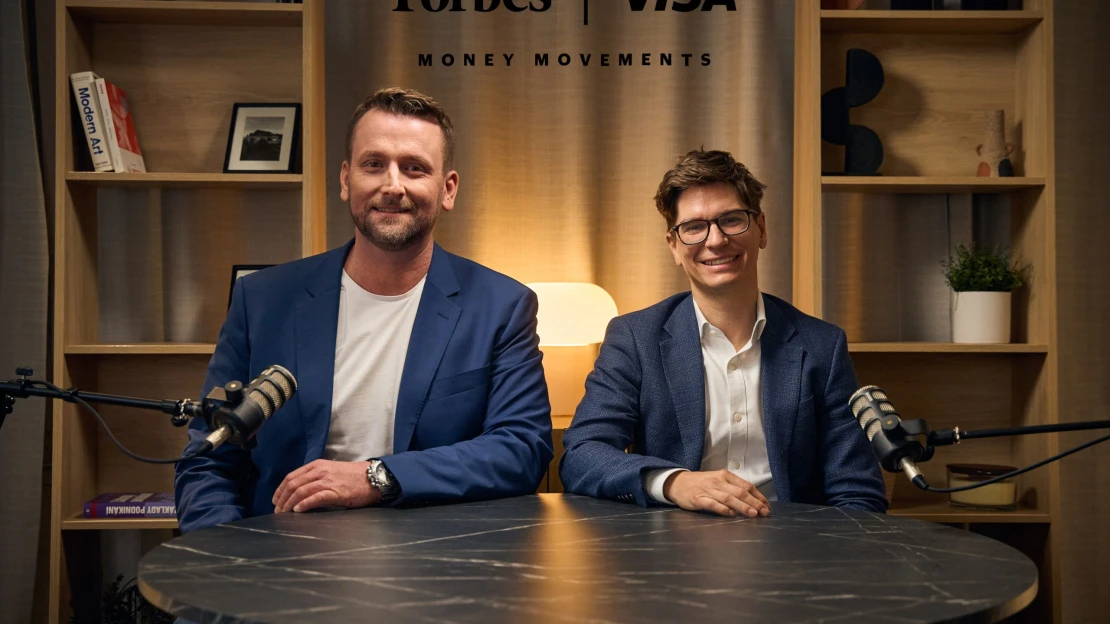
Počet kyberpodvodů vzrostl v tomto roce o pětinu, a finanční škody dokonce o 80 procent. Podle dat České bankovní asociace připravili podvodníci klienty bank o 1,9 miliardy korun, více než osm miliard se bankám podařilo zachránit. Jak se útoky vyvíjejí a jak se proti nim dá chránit, řeší v novém díle podcastu Money Movements Petr Fuka ze společnosti Visa a Petr Zíma z České spořitelny.
Dříve se útočníci soustředili na větší množství útoků, kdy lidem odváděli z účtu peníze postupně po menších částkách. Dnes používají spíše cílené metody, s nimiž mohou ukrást větší objemy peněz.
Podle manažera České spořitelny pro kyberbezpečnost a bankovní identitu Petra Zímy jsou nejčastější dva typy útoků. První z nich využívá snížené pozornosti lidí v uspěchaném světě přehlceném informacemi, kdy například oběti kliknou na podvodný link a přihlásí se ke strhávání plateb.
Druhý typ útoků se s lidmi snaží manipulovat. „Podvodníci se vydávají za falešné policisty, bankéře, nabízejí falešné investiční příležitosti. Takové útoky představují zhruba 70 procent škod,“ říká Zíma.
Útoky bývají pečlivě připravené, stojí na informacích o vytipovaných obětech získaných i ze sociálních platforem včetně profesní sítě LinkedIn, znalosti čísel jejich účtů a podobně. Jejich sdílením budují v obětech důvěru.
„Zároveň na ně tlačí, vyvolávají stres a existenciální strach z toho, že mohou přijít o všechny peníze, které se s nimi jakoby snaží zachránit. Paradoxně pak v lidech vyvolávají nedůvěru v instituce, jako když jim volá banka kvůli podezřelé transakci,“ popisuje metody Petr Fuka, obchodní ředitel společnosti Visa pro SaaS řešení v regionu CEE.
Díky moderním technologiím včetně AI jsou také kyberpodvodníci organizovanější a mohou se snáze vydávat za zástupce banky, policie, České národní banky či rodinných příslušníků. Využívají dokonce videohovory s AI generovaným hlasem a podobou existujících lidí. Takový nátlak na oběti může trvat hodiny i dny.
„V žargonu kyberšmejdů se tomu říká, že člověku nasadí helmu – izolují ho od okolí, kterému nesmí nic říct. Dají mu například i scénář, jak má mluvit s bankéřem, jenž se snaží zabraňovat podezřelé transakci, ale šmejdi z něj v očích oběti udělali podvodníka místo sebe,“ doplňuje Petr Zíma.
Zavěšovat a prověřovat
Základní obranou je podle obou expertů zpozornět v neobvyklých situacích a pečlivě ověřit zdroje, z nichž informace přicházejí. I v případě lákavě znějící a realisticky se tvářící investiční platformy jde na internetu ověřit, jestli je legitimní. Banky pak samozřejmě nabízejí funkci ověření bankéře v mobilní aplikaci, do níž podvodníci nemohou.
„Útočníci se proto snaží oběti přesměrovat například do e-mailů, kam mohou poslat oficiálně se tvářící falzifikáty, do různých komunikačních platforem a aplikací nebo na sociální sítě. V případě podezřelého hovoru je zlatá rada zavěsit a zavolat na oficiální čísla,“ přidává další radu Fuka. Banku může člověk kontaktovat přes kontakt v mobilní aplikaci nebo na zadní straně karty. Podobně se na oficiálních webech dají najít čísla na policii nebo Českou národní banku, přes něž člověk zjistí, jestli se v podezřelém hovoru zmiňovaná situace opravdu řeší.
Zároveň by se lidé podle obou odborníků neměli bát informovat o útoku, i když už transakci schválili. Udělat by to měli co nejrychleji. Například při převodu kartou se transakce dá zastavit či reklamovat.
„I když v případě převodu peněz z účtu na účet je šance získat peníze zpět v řádu procent, je důležité na to upozornit banku a podat trestní oznámení. Policii se pak lépe daří podvodná centra rozbíjet, a když zadrží nějaký obnos peněz, máte alespoň nějakou šanci se k nim dostat,“ vysvětluje Zíma z České spořitelny.
Pokročilá kontrola
Moderní technologie pak samozřejmě pomáhají i v obraně před útoky. Například Visa jako transakční společnost používá AI modely, které analyzují transakce a sledují v nich obvyklé chování klientů.
„Z obvyklého chování vybočující podezřelé transakce pak zastavujeme. Když v síti vidíme podezřelé převody z účtu na účet, varujeme jak banku, z níž peníze odcházejí, tak banku, na jejíž účet putují. Propracovaná automatizace a analýza pomáhají jak lépe rozpoznat varovné signály, tak varovat banky a klienty jen v opravdu podezřelých případech,“ říká Petr Fuka ze společnosti Visa.
Doplňuje, že lidé by zároveň nikdy neměli v rizikových situacích vybírat peníze v hotovosti, protože to by po nich žádná respektovaná instituce nechtěla. Podvodníkům předanou hotovost totiž oběti získají zpět minimálně. I proto se o to podvodníci snaží a podle dat České spořitelny hotovostním způsobem mizí v podvodech 30 procent peněz.
„Útočníci se tak snaží obejít kontrolní mechanismy, které jsou také čím dál propracovanější. Díky nim se daří zabraňovat většímu podílu útoků. Bez nich by škody byly i sedminásobné,“ dodává Petr Zíma.
Jak se podvody dále proměňují? Jak člověku pomůže finanční gramotnost? A co mohou pro rozvoj obrany před kyberpodvody dělat banky, karetní společnosti i stát? Nejen o tom je řeč v nejnovějším díle podcastu Money Movements časopisu Forbes připravovaném ve spolupráci se společností Visa.