Nvidia, Apple či Microsoft. Amerických firem, kterým se podařilo překonat tržní hodnotu jeden bilion dolarů (asi 21,2 bilionu korun), je už docela dost a nějaké bychom našli i v Asii (například Saudi Aramco). V Evropě bychom však takový kolos hledali marně. Proč tomu tak je? A kdy by se to mohlo změnit?
Nejprve trochu historie. První společností, které se povedlo překonat „magickou“ metu, byl v roce 2018 americký technologický gigant Apple. Došlo k tomu po překročení ceny 207,04 dolaru za jeho akcii na newyorské burze. K bilionové valuaci se tak firma šplhala celých 42 let.
Další bilionové milníky už ale byly mnohem rychlejší – na dva biliony dolarů to firma dotáhla během covidové pandemie, konkrétně v srpnu 2020.
V červnu 2023 pak tržní kapitalizace společnosti překročila tři biliony (opět jako u první společnosti na světě) a loni na podzim vyskočila dokonce nad čtyři biliony dolarů (aktuálně přes 4,8 bilionu). Na prvním místě ji dnes ale nenajdeme.
Apple brzy následovaly další firmy, ještě v roce 2018 to byl Amazon, o rok později v dubnu se přidal i Microsoft. První neamerickou společností v elitním klubu se stal v prosinci roku 2019 saúdský státní ropný gigant Saudi Aramco.
Klub bilionových firem dnes už zdaleka nepůsobí tak exkluzivně jako dřív. Nalezneme v něm letos na patnáct společností. Kromě těch amerických již zmiňovanou ropnou společnost ze Saúdské Arábie a po jedné firmě z Jižní Koreje (Samsung) a Tchaj-wanu (TSMC).
Kdo má k metě nejblíže?
Aby jakákoliv společnost mohla vyrůst do bilionové velikosti, musí se jí podařit spojit velký skutečný i adresovatelný trh se schopností rychle růst (tempem alespoň o dvacet procent ročně) po dobu více let, mít dobře škálovatelný byznys a především silnou konkurenční výhodu. Případně musí být pro klienty až příliš nákladné, aby jen tak přešli ke konkurenci.
Je těžší tohoto dosáhnout v Evropě než ve zbytku světa? Podobnou otázku si položila analytická platforma PitchBook, která funguje jako finanční databáze a analytický software pro kapitálové trhy.
Ve dvacítce největších evropských firem podle tržní kapitalizace má nejblíže k dosažení bilionové hranice nizozemská technologická společnost ASML. Ta má podle PitchBooku nyní hodnotu 675 miliard dolarů (jiné zdroje nicméně uvádějí nižší částku).
Druhý v pořadí je švýcarský farmaceutický gigant Roche. Ten se však bilionové hranici zatím ani neblíží, podle PitchBooku má tržní hodnotu 371,8 miliardy dolarů.
ASML je zatím jediná společnost na světě, která zvládá komerčně vyrábět nejpokročilejší EUV (Extreme Ultraviolet) litografické systémy potřebné pro výrobu nejmodernějších procesorů a AI čipů a zaznamenala prudký růst zejména v posledních čtvrtletích.
„ASML těží z rozmachu odvětví polovodičů,“ uvádí PitchBook. Díky působení v technologickém sektoru, chybějící konkurenci a velmi nákladnému vstupu do odvětví pro nové hráče (čínské firmy to zvládají jen díky masivní podpoře tamní vlády – pozn. red.) má tato společnost ideální podmínky to do elitního klubu nejen dotáhnout, ale také se v něm udržet.
Před vzestupem ASML se v roce 2024 podařilo přiblížit bilionovému milníku také dánskému farmaceutickému kolosu Novo (dříve Novo Nordisk), který tehdy dosáhl tržní kapitalizace 642,9 miliardy dolarů a stal se na krátký čas nejhodnotnější evropskou společností.
Firmě se poměrně dlouho dařilo surfovat na vlně popularity nové generace léků na hubnutí a těžit ze své pozice lídra trhu. Jenže právě tento příběh výmluvně ukazuje, jak samotný rychlý růst nestačí, obzvláště na trhu, kde je pro zákazníky snadné přejít na konkurenční produkty.
Hodnota společnosti Novo od svého vrcholu klesla již na pouhých 189 miliard dolarů a zároveň ztrácí tržní podíl na úkor americké Eli Lilly, která obsadila již zhruba šedesát procent trhu s moderními léky na hubnutí. Ještě před Novo patřil titul nejhodnotnější evropské firmy koncernu s luxusním zbožím LVMH francouzského miliardáře Bernarda Arnaulta.
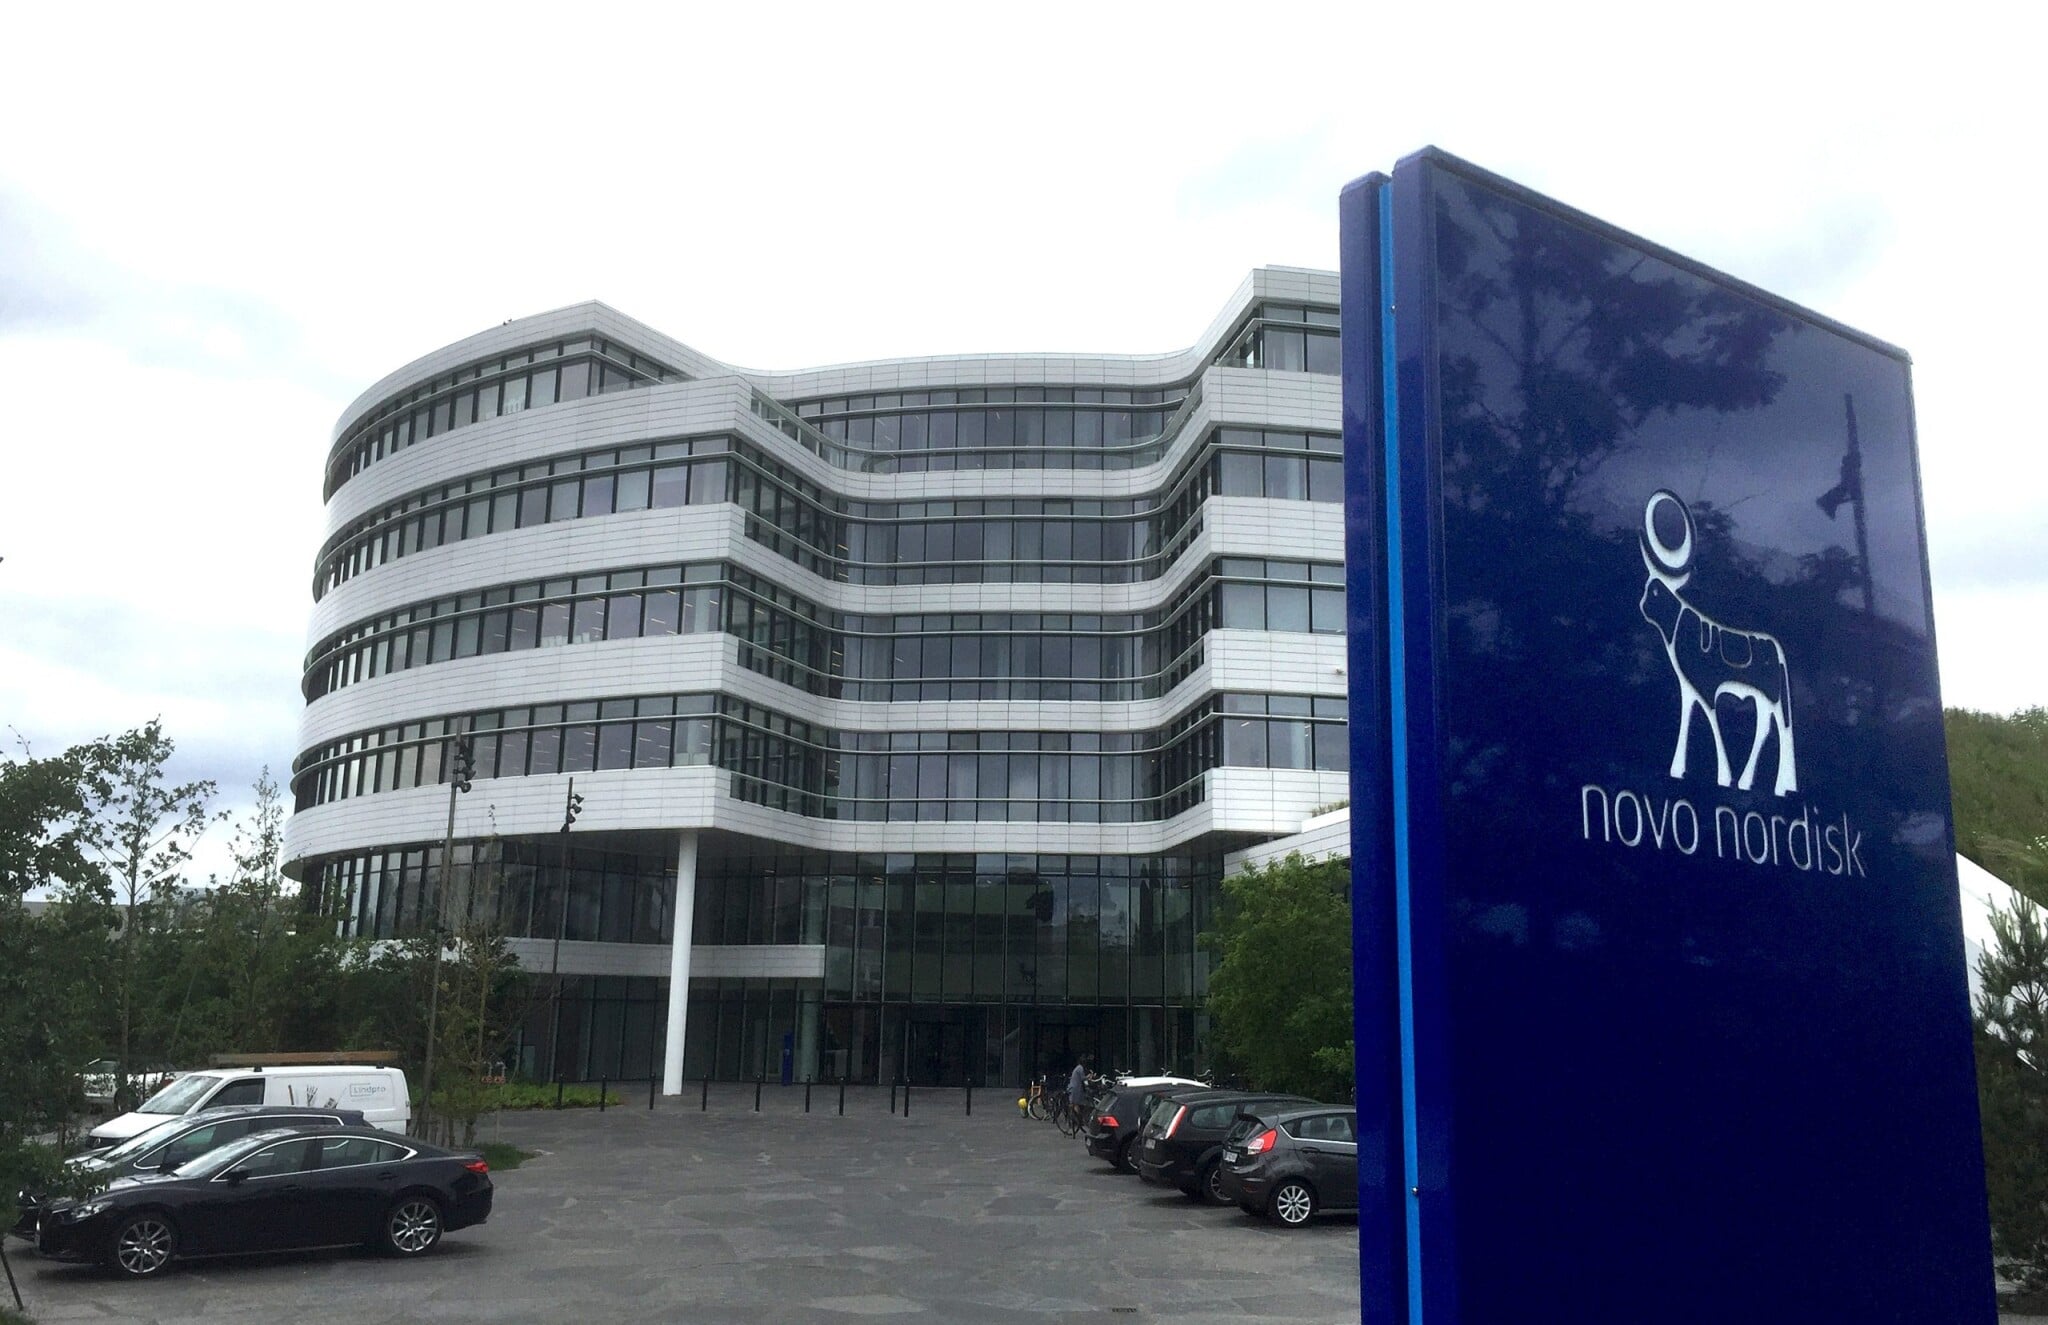
 Foto News Øresund, CC BY 3.0 via Wikimedia Commons
Gigant, kterému se přezdívá ETF na luxus, dosáhl v roce 2023 svého dosavadního vrcholu na úrovni přibližně 468,6 miliardy dolarů, pak ale jeho tržní kapitalizace začala klesat, a to až na 255 miliard dolarů.
Francouzský koncern nakonec vypadl i z desítky nejhodnotnějších firem v Evropě. Jeho byznys poškodila souhra faktorů sahajících od větší umírněnosti čínských zákazníků, konfliktu na Blízkém východě, přehnaného zdražování až po ztrátu zákazníků ze střední třídy, kteří začali mnohem více šetřit.
Z nových evropských kandidátů na dosažení bilionové valuace podle PitchBooku stojí za pozornost britská společnost ARM, a to navzdory faktu, že k dané metě má zatím ještě daleko.
I když je dnes firma kótovaná na americké burze Nasdaq, jedná se o čipového designéra se sídlem v Cambridgi. Když v roce 2023 na burzu vstupovala, oceňoval ji trh na přibližně 53 miliard dolarů.
Počátkem letošního roku to ale již bylo 378,7 miliardy dolarů. I když od té doby její hodnota opět trochu poklesla, patří dnes tato firma mezi nejhodnotnější evropské společnosti, navíc s velkým růstovým potenciálem.
Pokud pomineme ASML, není v tržním ocenění evropských gigantů zase až takový rozdíl, tím se starý kontinent od Spojených států velice liší.
Rozdíl v ocenění mezi druhou a dvacátou nejhodnotnější evropskou firmou dělá podle PitchBooku okolo 180 miliard dolarů, v celosvětovém měřítku činí stejný rozdíl téměř čtyři biliony dolarů. Tržní ocenění většiny předních evropských společností se pohybuje v relativně úzkém rozmezí od dvou set do tří set miliard dolarů.
Evropa versus globální konkurence
A co přesně zatím evropským společnostem brání v tom dohnat americké konkurenty? Jedním z populárních argumentů je, že evropské firmy bývají oproti těm americkým investory systematicky podhodnocovány. PitchBook ale tuto tezi částečně zpochybňuje.
Ocenění sice skutečně bývají v Evropě nižší než v USA, a to od fáze financování rizikovým kapitálem až po vstup na burzu, rozdíl ale není propastný a u největších společností se navíc rychle vytrácí. Pak jsou zde dokonce výjimky, jako zmiňované ASML, u kterého naopak jeho tržby zatím neospravedlňují současné ocenění.
Problém tedy zjevně leží jinde, například v samotné velikosti byznysu, který tyto firmy vytvářejí. Jen čtyři evropské firmy totiž dosahují tržeb nad sto miliard dolarů. Mezi dvaceti největšími světovými firmami je takových společností čtrnáct.
Medián tržeb dvaceti nejhodnotnějších evropských společností je dokonce téměř poloviční, respektive činí 59 miliard dolarů. Pro srovnání ve světové top dvacítce je to 211,6 miliardy dolarů.
A souhrn tržeb evropské top dvacítky dělá 1,7 bilionu dolarů oproti 5,4 bilionu u top dvaceti globálních firem. Světové megafirmy jsou zkrátka drahé hlavně proto, že vytvářejí mnohem větší objem byznysu.
Aby tedy evropské firmy dosáhly tržní hodnoty přesahující bilion dolarů, musí podle PitchBooku vznikat větší podniky schopné generovat tržby alespoň sto miliard dolarů. Objem zde hraje mnohem větší roli než marže.
Tady podle PitchBooku nejvíce hází evropským firmám klacky pod nohy vysoká fragmentace trhu a rozdílné regulace napříč jednotlivými zeměmi. Když jsme u politiky a regulace, PitchBook také vyjadřuje pochybnost, jestli evropští zákonodárci o vznik domácích megafirem vůbec stojí.
„Evropští regulátoři se obávají, že velké společnosti mohou vytlačit konkurenci, omezit výběr pro spotřebitele a brzdit inovace, jakmile oslabí konkurenční tlak. Evropská komise rovněž posuzuje fúze překračující určité příjmové limity; pokud by takové spojení výrazně narušilo hospodářskou soutěž, často jej blokuje nebo podmiňuje ústupky,“ popisuje PitchBook.
Tento opatrný přístup podle platformy odráží ekonomickou realitu Evropy, pro niž jsou typické spíše středně velké národní podniky. Když se k tomu ještě připojí unijní pravidla týkající se ochrany dat a soukromí, menší evropské zdroje soukromého kapitálu a rizikového kapitálu, začíná se nám obrázek pomalu skládat.
Poslední důležitá část výzkumu se věnuje struktuře sektorů. Naprostá většina současných globálních bilionových společností je nějakým způsobem spojena s technologiemi.
V evropské top dvacítce ale nalezneme technologické firmy pouze tři – ASML, ARM a SAP. Zbytek evropské burzovní elity tvoří zdravotnictví, energetika, spotřební zboží a finančnictví, tedy společnosti, jako jsou Roche, Novartis, Shell, Nestlé nebo LVMH. V tom vidí PitchBook zásadní strukturální problém.
Bez evropských ekvivalentů Googlu, Amazonu či Microsoftu hraje Evropa v honbě za bilionovou firemní valuací mnohem náročnější hru. „Svou roli v tom sehrává i fakt, že evropské ekonomiky jsou tradičně orientované na služby a vlády upřednostňují zdanění před kapitalismem,“ dočteme se dále ve výzkumu.
Další zajímavé zjištění je, že PitchBook považuje za pravděpodobnější, že první evropská bilionová firma vznikne z dnešní velké a již veřejně obchodované společnosti spíš než ze startupu, což je v ostrém kontrastu s USA, kde se bilionovým valuacím blíží (nebo je dokonce přesahují) AI laboratoře Anthropic a OpenAI.
Evropské AI společnosti jako Mistral AI, Helsing, Nscale nebo Lovable se oproti tomu pohybují o několik řádů níže a nejhodnotnější evropskou soukromou společností je fintech Revolut s odhadovanou valuací okolo pouhých sto miliard dolarů.
První bilionová firma už v roce 2028
Výzkum PitchBooku dále naznačuje, že Evropa je vzniku první bilionové společnosti blíže než kdy dříve. Favoritem je již zmiňovaná společnost ASML, a to nejen kvůli svému náskoku v tržním ocenění, ale hlavně díky rychlosti růstu tržeb, která překračuje třicet procent.
Podle průzkumu by firma mohla milníku jednoho bilionu dolarů dosáhnout do dvou let, tedy zřejmě v roce 2028. Pokud zůstane zachováno současné průměrné tempo růstu, mohli bychom se dalších evropských bilionových společností dočkat do konce třicátých let.
PitchBook vzal dvacet největších evropských veřejně obchodovaných společností a aplikoval na jejich současné valuace tři scénáře složené roční míry růstu (CAGR). Konzervativní scénář počítá s osmiprocentním růstem, což přibližně odpovídá dlouhodobému výnosu akciového indexu STOXX Europe 600.
Střední scénář počítá s dvanáctiprocentním růstem, což odpovídá průměrnému růstu tržních kapitalizací evropské top dvacítky za posledních šest let. Optimistický scénář pak pracuje s třiceti procenty, což je přibližné současné tempo růstu evropského rekordmana ASML a hodnota jen mírně pod průměrným růstem světové top dvacítky.
Z kombinace těchto růstových scénářů by v příštích pěti až deseti letech mohlo vzniknout přibližně šest evropských bilionových firem a kolem roku 2038 asi deset. A nejdůležitější závěr studie?
Možná důležitější, než kdy první evropská firma poprvé překoná hranici jednoho bilionu dolarů, je, zda Evropa dokáže vytvořit celou generaci podobných společností. Zatím tomu brání kombinace příliš roztříštěného trhu, tradice, regulatorní opatrnost a nedostatek politické podpory.