Obří bankovní skupina z Nizozemska si vybrala službu Tapix českého fintechu Dateio, který pro ni teď bude obohacovat platební data desítek milionů klientů. Firma už zároveň pokukuje po další expanzi, konkrétně po americkém trhu.
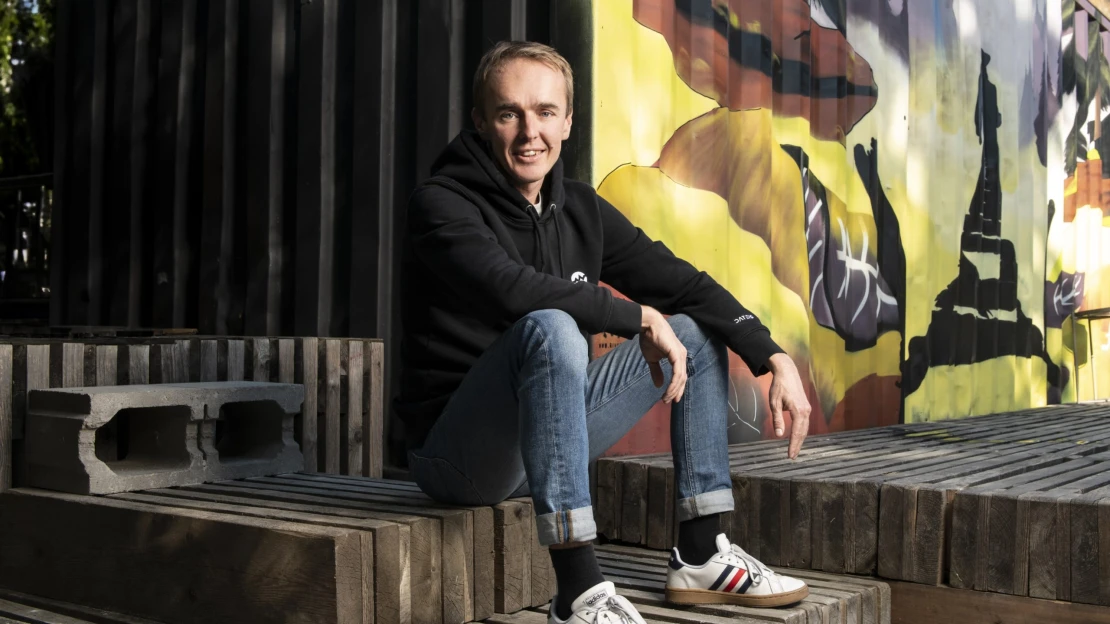
Dateio je český technologický startup, jenž pomáhá bankovním domům správně využívatplatební data. Dateio vytváří dva produkty, Platform a Tapix. Platform se stará o slevy a caschbacky v bankovních aplikacích a Tapix funguje jako API služba, která nepřehledným platbám přiřazuje přesný název obchodníka, kategorii, kontaktní údaje nebo logo. Firmu založila dvojice Ivan Dovica a Ondřej Knot a investovala do ní například matka České spořitelny – rakouská skupina Erste nebo Air Bank ze skupiny PPF rodiny Kellnerových.
Nyní se Dateio dočkalo velkého průlomu. Ke spolupráci si jej vybrala nizozemská bankovní skupina ING, jejíž tržní kapitalizace na amsterodamské burze přesahuje dva biliony korun. Dateio, respektive jeho produkt Tapix, začne fungovat nejprve v Nizozemsku a posléze by měla spolupráce pokračovat na dalších devíti trzích.
„Když se podíváte na velikosti bankovních skupin, ING je možná v první dvacítce v Evropě. Je to velká a respektovaná skupina, působí globálně, včetně zmíněné Austrálie. Pro nás je to další velký krok,“ pochvaluje si novou spolupráci Ivan Dovica.
„Nerad bych to ale stavěl tak, že my jsme byli malí a ING nás teď někam dostává. Spíše je to logický posun, který musel přijít. Dlouhodobě pracujeme s lídry na českém i evropském trhu, a teď jsme se posunuli k velké západní bankovní skupině,“ dodává Dovica.
Tapix meziročně vyrostl téměř o šedesát procent a započatá spolupráce s ING bude z hlediska tržeb pochopitelně velkým posunem vpřed ze současných vyšších desítek milionů korun. Celé Dateio by pak mělo mít za letošní rok tržby lehce pod hranicí čtvrt miliardy korun.
Byznys rostoucího českého fintechu z pražského Smíchova stojí na ropě třetího tisíciletí: na datech. Firma Dovici a Knota prakticky hledá v obrovské haldě dat spojovací můstky, které dávají o klientech bankám mnohem plastičtější obrázek.
Představit si to můžete jako známé internetové cookies třeba na Googlu. Zatímco ten odhaduje zájmy uživatele z historie jeho vyhledávání, platební data nabízejí nepoměrně přesnější pohled. Systém sice v konkrétní moment neví, co přesně člověk v obchodě hledá, disponuje však nezpochybnitelným důkazem o jeho reálném spotřebním chování.

 Foto KB SMartPay
V čem je ten hlavní rozdíl? Samotný „traffic“, tedy návštěvnost stránky, není vypovídající. Vysoká návštěvnost stránek Ferrari vypovídá spíše o mase obdivovatelů než o skutečných kupcích. Naproti tomu jediná transakce na terminálu v servisu Škody Auto dává téměř jistotu, že daný klient tento vůz skutečně řídí, i kdyby ho předtím pořídil v autobazaru za hotovost.
Propojením těchto dat pomocí algoritmů pak vzniká ucelený profil zákazníka založený na vyhledávání logických souvislostí.
Ukázkovým příkladem byla kampaň Dateio Platform pro prodejce potřeb pro kojence: algoritmus jako ideální cílovou skupinu vyhodnotil klienty, u nichž v nedávné době zaznamenal platby v pražském Ústavu pro péči o matku a dítě. I tak jednoduché to někdy může být.
Přijde hokejka?
V Nizozemsku bude Tapix skrze ING obohacovat data asi necelých pěti milionů klientů, tedy zhruba čtvrtinu tamní populace. V rámci celkové spolupráce ale půjde až o desítky milionů lidí. Ale zatímco se Dovica s Knotem připravují k nástupu na několik evropských trhů pod hlavičkou ING, pokukují také po příležitosti za Atlantikem.
Zatímco ve vysoce regulované Evropě diktuje konkurenční prostředí bankám starat se v první řadě o udržení stávajících klientů a chtějí o nich proto vědět co nejvíc, ve Spojených státech je situace méně přehledná.
„Myslím si, že to řeší, ale jiným způsobem. Je tam vidět trend, že člověk má více účtů, ale používá jen jeden. Zároveň tam přicházejí fintechy a stahují k sobě mladou generaci. Ale proč americké banky nebojují tak jako ty naše tím, že musí mít hlavně skvělou aplikaci? To vlastně úplně nevím,“ podotýká Dovica.
„Jedno z vysvětlení, které se nabízí, je, že jsou zkrátka pozadu. Že teprve teď přicházejí na to, že dobrá aplikace je ta správná odpověď. Může to být ale i trochu jinak,“ přiznává.
V Evropě jsou poplatky za platby kartou limitované do určité výše, ve Spojených státech však ne. Za platby převáděné mezi sebou si tak mohou americké banky naúčtovat vysoké sazby. Také to ale znamená, že americká banka nemá velký problém nabídnout lidem z každé platby až dvouprocentní cashback.
Vydá se pak Američan k progresivnějšímu, avšak výrazně chudšímu a méně velkorysému fintechu místo do banky? Většinou ne.
„To může být jeden z důvodů, proč lidé tolerují horší uživatelské prostředí. Do detailu to zatím zmapované nemám, ale stále si tak nějak naivně myslíme, že my budeme ti, kdo jim ukáže cestu, kterou se to nakonec bude ubírat,“ dodává sebevědomě Dovica.
Tapix je teď podle něj někde na začátku exponenciálního růstu – tedy pověstné hokejky v grafu růstu – typického pro softwarová řešení.
Otevírání nových trhů postupem času stojí méně a méně peněz v poměru k nově nabitým tržbám. Ziskovost firmy by tak mohla letět vzhůru, kdyby oželela mezinárodní expanzi. A to zatím její zakladatelé nechtějí.
„Stále vidíme obrovské příležitosti k růstu. Kdybychom už měli obchodně pokrytý celý svět a jenom podepisovali nové smlouvy, zisk by nám opravdu ustřelil. Protože se nám ale v příjmech daří, neustále peníze reinvestujeme – ať už do samotného produktu, náboru lidí, nebo do pokrytí dalších trhů,“ vypočítává Dovica.
„Nejsme zatím v situaci, kdy bychom si mohli říct, že když půjdou další dva roky podle plánu, nebudeme už vědět, co s penězi,“ doplňuje.