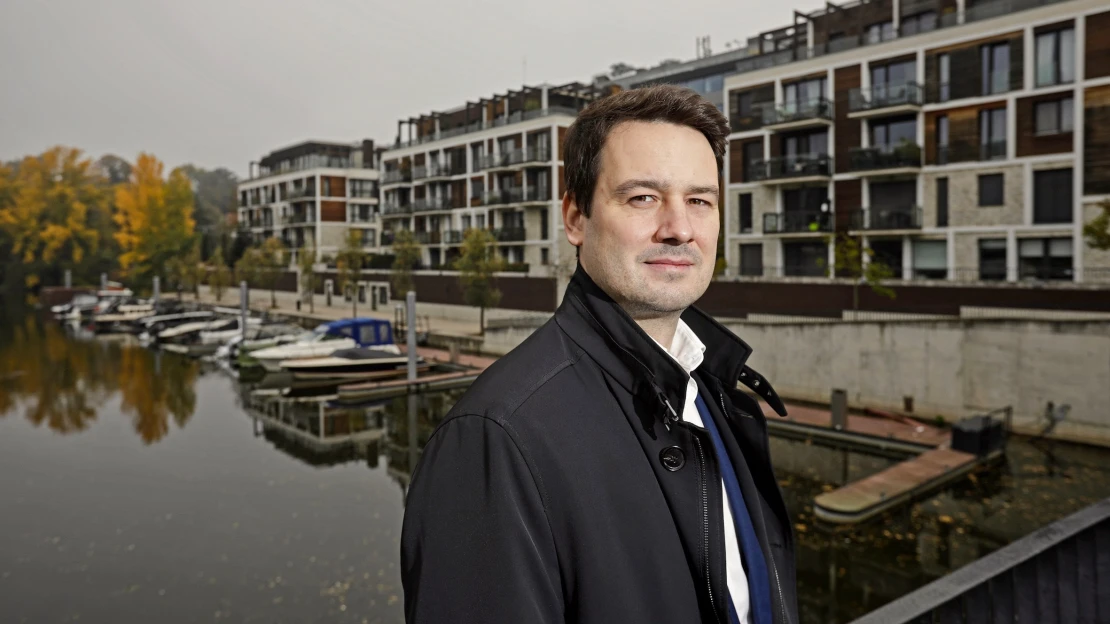
Private credit patří mezi nejrychleji rostoucí investiční segmenty na světě. Velcí institucionální investoři do něj investují už řadu let, v posledních letech se ale otevírá i běžným investorům. Proč roste zájem o investice do soukromých úvěrů, jakou roli hraje zajištění nemovitostí a proč si získává pozornost stále více Čechů? Vysvětluje Martin Stibor, CEO české investiční platformy Bondster, která patří mezi průkopníky private creditu pro retailové investory ve střední Evropě.
Kolem roku 2010 se objem spravovaných aktiv v sektoru private credit pohyboval okolo 300 až 400 miliard amerických dolarů, v současnosti už přesahuje hranici dvou bilionů a projekce institucí Morgan Stanley či Preqin počítají s tím, že do roku 2030 může vyrůst až na 3,5 až pět bilionů dolarů. Takovou dynamikou private credit překonává většinu tradičních dluhopisových trhů i řadu jiných alternativních tříd aktiv.
„Investoři hledají větší diverzifikaci a stabilnější zdroje výnosu. Dlouhé roky byli zvyklí vybírat si mezi akciemi, fondy nebo dluhopisy a private credit představuje další možnost, jak portfolio rozšířit. Zajímavý je především tím, že výnos nevychází z růstu ceny aktiva, ale ze splácení úvěrů. Z pohledu diverzifikace jde o významnou výhodu,“ shrnuje důvody růstu Martin Stibor, CEO online tržiště Bondster.
Platforma od roku 2017 propojuje institucionální i retailové investory s licencovanými nebankovními poskytovateli úvěrů z Česka i zahraničí a patří mezi první platformy v Evropě, které tento investiční model nabídly široké veřejnosti už od relativně nízkých částek.
Investice do úvěrů přestávají být jednorázovým pokusem a stávají se dlouhodobou součástí portfolia.
Princip je poměrně jednoduchý: žadatelé si půjčují peníze od ověřených poskytovatelů a za úvěr ručí například nemovitostí. Poskytovatelé pak nabídnou úvěry na Bondsteru, kde si investor může vybrat, do kterého z nich investuje. Výnos mu potom plyne primárně ze splácení úvěrů.
„Výsledkem je investice, která není závislá na každodenních pohybech na burze a může investorům generovat pravidelný příjem z úroků,“ podotýká Martin Stibor.
Jak byste private credit srovnal s akciemi či dluhopisy?
Tradiční investiční nástroje, jako jsou akcie, mohou přinášet zajímavé zhodnocení, ale zpravidla podléhají vysoké volatilitě. Dluhopisy bývají považovány za stabilnější součást portfolia, jejich výnosový potenciál je však zpravidla nižší než u alternativních investičních tříd a nesou s sebou obrovskou informační asymetrii v neprospěch investorů, obzvláště pokud se jedná o neveřejně obchodované dluhopisy. Private credit funguje jinak.
Jak přesně funguje váš model?
Naše platforma propojuje investory s prověřenými poskytovateli úvěrů. Investor si může vybírat z různých typů příležitostí podle svého preferovaného poměru výnosu a rizika.
Průměrný roční výnos investic realizovaných prostřednictvím platformy od jejího spuštění činí přibližně deset procent. Investorům jsme za dobu fungování vyplatili na úrocích více než 360 milionů korun.
Klíčové je, že každého poskytovatele před zařazením na platformu důkladně prověřujeme z pohledu finanční stability, obchodního modelu i schopnosti dlouhodobě plnit své závazky. Na základě tohoto interního hodnocení se následně rozhodujeme, zda daného poskytovatele na platformu zařadíme.
V nabídce Bondsteru jsou investiční příležitosti zajištěné nemovitostmi, zpětným odkupem i jiným způsobem. Mezi nejžádanějšími jsou každopádně nemovitostní úvěry. Proč?
V případě úvěru zajištěného nemovitostmi stojí proti poskytnutému financování reálné aktivum, které představuje další ochranný prvek pro investory. Příkladem mohou být úvěry společnosti Acema českého nebankovního poskytovatele úvěrů a dlouhodobého partnera naší platformy. Právě tato kombinace výnosového potenciálu a zajištění je pro mnoho investorů velmi atraktivní.
O jak rizikovou investici tedy jde?
Každá investice nese určitou míru rizika a investoři by si to měli vždy uvědomovat. U úvěrových investic platí, že vyšší očekávaný výnos bývá zpravidla spojen s vyšším rizikem. Zajištění nemovitostí ale představuje významný ochranný prvek, který může pomoci zmírnit dopady případných problémů se splácením.
Historická data ukazují, že kvalitně zajištěné úvěry mohou dlouhodobě vykazovat relativně nízkou míru nesplácení. Přesto platí, že žádná investice není bez rizika a minulá výkonnost není zárukou budoucích výsledků.
Jak byste rizikovost srovnal s korporátními dluhopisy?
Je důležité rozlišovat mezi kreditním výnosem a rizikem, které investor skutečně podstupuje. U úvěrů zajištěných nemovitostí investor financuje konkrétní dluh, investice však nestojí pouze na příslibu budoucích výnosů, ale má k dispozici zástavu konkrétní nemovitosti. To je oproti řadě nezajištěných korporátních dluhopisů podstatný rozdíl.
U části korporátních dluhopisů na českém trhu investor sice inkasuje pevně stanovený úrok, ve skutečnosti však často nese riziko blížící se vlastnímu kapitálu. Pokud se emitent dostane do finančních problémů, může hodnota investice výrazně klesnout nebo být i zcela ztracena.
Řada investorů tak nehledí pouze na výši výnosu, ale také na kvalitu zajištění a na své postavení v případě problémů se splácením. Právě proto jsou investice do úvěrů zajištěných nemovitostmi často vyhledávány investory, kteří hledají rozumný poměr mezi kreditním výnosem a kreditním rizikem.
Je tento trend vidět i v zahraničí?
Jednoznačně. Bondster má přes 25 tisíc investorů z mnoha zemí a poptávka po investicích do úvěrů roste napříč Evropou. Mění se i to, jak investoři investují: stále víc z nich nevybírá jednotlivé úvěry ručně, ale nastaví si Autoinvest a nechá peníze pravidelně rozkládat mezi poskytovatele podle zvolené strategie. Investice do úvěrů pro ně přestávají být jednorázovým pokusem a stávají se dlouhodobou součástí portfolia.
Očekáváme, že s rostoucím důrazem na diverzifikaci a stabilní výnosy bude tento trend pokračovat a investice do úvěrů se v portfoliích stanou stejně samozřejmou složkou jako akcie a dluhopisy.