Česká vláda zvažuje mimořádné zdanění zbrojařů. Jenže problém nastává už v definici: kdo je vlastně zbrojař? A dává smysl trestat společnosti, které do Česka vozí obrovské objemy kapitálu ze zahraničí?
„A terazky mi povedzte, Kefalín, čo vy si predstavujete pod takým slovom zbrojař?“ Tuhle variantu slavné hlášky z Černých baronů Miloslava Švandrlíka si budou muset možná už brzy položit čeští zákonodárci. Alespoň pokud se rozhodnou podpořit vládní úvahy o tom, že některé sektory ekonomiky by měly zaplatit ze svých zisků výjimečnou daň. Ve hře jsou prý opět banky, ale také energetici a zbrojaři.
Ministryně financí Alena Schillerová označuje zisky českých firem v těchto segmentech za „brutální a absolutně nepřiměřené“. V jednacích místnostech vlády a sněmovny údajně dokonce padala výše daně ze zisků 90 procent speciálně pro zbrojaře. A právě u obranného průmyslu vyskočily obří otazníky. I ostrá kritika.
„Pokud stát zavede sektorovou daň na zbrojaře, budeme jedinou zemí v Evropě s takovou daní a ta se spolehlivě zařadí mezi nejabsurdnější odvody, které jakýkoli stát v posledních letech uvalil,“ říká analytik J&T Banky Pavel Ryska, jenž poukazuje na to, že Evropa kvůli válce na Ukrajině dokonce zvedla zbrojařům dotace, aby dohnala tři dekády postupného snižování obranných rozpočtů a získala strategicky důležité výrobní kapacity.
Pokud stát zavede sektorovou daň na zbrojaře, budeme jedinou zemí v Evropě s takovou daní.
Ryska vidí zřejmý paradox v záměru zdanit mimořádně sektor, od kterého chceme rychlejší růst než u ostatních. Kromě toho – právě kvůli tlaku na zvyšování kapacit – ty největší zbrojovky investují do nových výrob, lidí a technologií. Tradičně byly investice spíše tím, co si firmy mohly z daní odepisovat, místo toho, aby jim ve fiskální roce přitížily.
Kdo jest zbrojařem?
Viceprezidentka Asociace obranného a bezpečnostního průmyslu Kristýna Helm upozorňuje, že ačkoli není myšlenka vyššího zdanění zbrojařů nová, bude už sama definice zbrojaře dělat problémy.
„My si myslíme, že je to neproveditelné. Není to jako daň na bankovní sektor, kde je zcela zřejmé, kdo je, nebo není banka. U obranného průmyslu to jasné není. Kdo do něj patří? Strojírenská firma napojená na automotive, jejíž část produkce jde do obrněných vozidel? Případně vyrábí elektroniku či kabelové svazky, které jsou určené pro civilní zakázky, ale také pro armádu?“ vypočítává Helm a dodává, že v západních demokratických zemích většina firem ani nemůže dělat pouze obranný průmysl, protože by se neuživila.
Tomu přitakává také Ryska, podle něhož by problém s definicí skutečně mohl nastat. Některé firmy totiž vyrábějí jeden úplně stejný produkt pro civilní i vojenský sektor.
„Představme si nákladní automobil, který směřuje k civilnímu využití, a jen mírně upravený vůz ze stejné továrny k vojenskému využití. Nebo chemikálii, která slouží v civilní chemické výrobě, ale například i ve výrobě výbušnin. V takovém případě by se pro vymezení daně musel brát v úvahu konečný zákazník, který daný produkt odebral,“ doplňuje analytik J&T Banky s tím, že by šlo o byrokraticky náročné řešení a stát by musel dělat složitá arbitrární rozhodnutí, jimž by se měl v rámci tržní logiky spíše vyhýbat.
Pokud zůstaneme u příkladu nákladního automobilu, můžeme se podívat například na kopřivnickou Tatra Trucks, v níž vlastní 65 procent Michal Strnad a jeho CSG, zatímco zbývající podíl se půlí mezi Promet rodiny Materových a STV Martina Drdy.
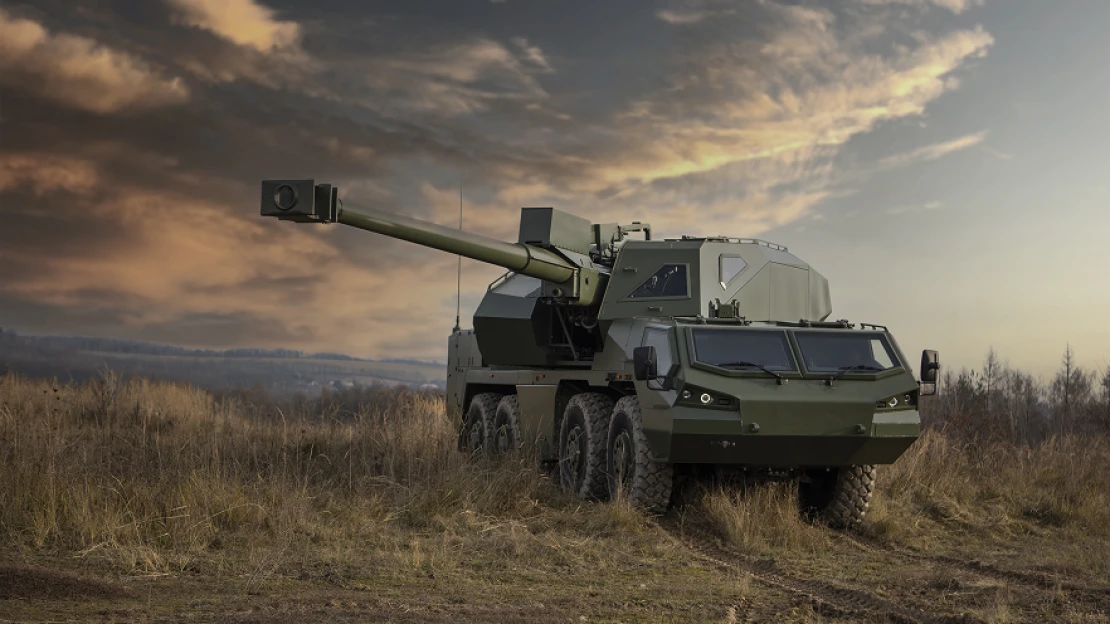
V Tatře vyrábějí notoricky známé podvozky a nákladní vozidla pro armády. Ale rovněž pro hasiče, záchranné složky i obyčejné civilní zákazníky. Na stole je tedy zřejmá otázka: Je Tatra zbrojovka? Nebo automobilka?
Tatra ostatně není v CSG, největší české zbrojařské skupině, jediná, u koho se hranice mezi armádním světem a civilem notně smívá. Třeba pardubický Eldis a jeho radarové systémy končí jak u armád, tak ve vybavení řízení letových provozů. Takové příklady lze najít prakticky v každé větší zbrojařské skupině.
Paradoxně by tak mohlo dojít ke kuriózním situacím, kdy firmy působící ve stejném segmentu a na stejném trhy by platily rozdílně vysoké daně.
Představme si na modelovém případu, že hranice podílu na zisku ze zbrojního průmyslu by byla nastavená na šedesát procent. Firma, jejíž objem výroby pro obranný sektor by tvořil například 61 procent, by byla výrazně znevýhodněna oproti té s objemem 59 procent. Ačkoli by šlo o srovnatelné, přímé konkurenty.
Model z druhé světové války
Jednodušší cesty existují: třeba v případě společností, které svou civilní a vojenskou výrobu vyčlenily do samostatných divizí. Rozlišení skutečného zdroje zisků by tak bylo proveditelnější. „To ale přirozeně neříká nic o smysluplnosti či potřebnosti takové daně, pouze o její definovatelnosti,“ dodává Ryska.
Pokud by však stát chtěl účetně investice zpět do firmy oddělit a nepostihovat je, může zvolit jinou cestu: danit výrazně vyšší sazbou dividendy, jež si ze zisku firmy vyplácejí akcionáři. Ty jsou u nás daněné srážkovou daní, která standardně činí patnáct procent. Prostoru na její zvednutí je tedy spousta.
Ale jak opět upozorňuje Ryska, jednalo by se o ještě složitější variantu. „Protože zatímco daň ze zisku se vztahuje na právnickou osobu, u níž můžete definovat, zda dělá civilní, či vojenskou činnost, tak dividendu často vyplácí celá skupina, která v sobě zahrnuje firmy s civilními i vojenskými produkty. Tedy u té dividendy za celou skupinu už neodlišíte, z jakého byznysu plyne,“ vysvětluje analytik.
S tím souhlasí i Kristýna Helm, podle níž ani sama asociace zbrojařů nemá přesně zmapované, jak velké obraty její členové dohromady mají. Respektive to ví přesně, ale nemůže vědět, jak velkou část z jejich obratu skutečně tvoří vojenské zakázky.
Zdanit mimořádně zbrojaře je nápad, který se ocitl ve vládních diskusích také v Itálii a ve Španělsku, obě země ale od záměru nakonec upustily. Menší politické proudy je navrhovaly rovněž ve Francii, v Nizozemsku a Německu.
„Lze však říci, že návrhy počítaly s určitým minimálním obratem firmy, s minimální čistou ziskovou marží, jakou musí mít, aby byla daněna, a také s minimálním podílem tržeb z vojenského segmentu. Už z toho plyne, že tyto návrhy cílily jen na úzkou skupinu největších zbrojařů,“ říká Ryska z J&T Banky.
Ryska zároveň přidává historický, leč srovnatelný příklad: Velká Británie zavedla za druhé světové války šedesátiprocentní daň ze zisků pocházejících ze zbrojní výroby nad určitou úroveň standardního zisku. „Zde je ale dobré podotknout, že za situace kritického ohrožení země měly britské zbrojní firmy nesrovnatelně rychlejší nárůst tržeb a zisku, než má jakákoli evropská firma v dnešní době,“ dodává analytik.
A podotýká, že v britském případě šlo o situaci, kdy vláda vyplácela vlastním firmám za zbrojní dodávky obrovské objemy peněz. V dnešním Česku je to ale úplně jinak: zbrojaři si z drtivé většiny vydělávají v zahraničí. Domyšleno do úplného konce by to znamenalo, že český stát zdaní domácí firmy za to, že se jim daří v zahraničí a do Česka přivádějí zvenku kapitál.
Není tak překvapením, že by Ryska považoval zavedení takové daně na české zbrojaře za kontraproduktivní a podrážející nohy investicím, jež firmy v Česku dělají.
„Pokud je evropský průmysl obecně v těžké situaci, a Česko má přesto část průmyslu, která rychle expanduje, nemělo by tento jeho růst zbytečně zastavovat, ale naopak mu jít co nejvíce z cesty,“ konstatuje Pavel Ryska s tím, že i vzhledem k bezpečnostní situaci podle něj není vůbec vhodný moment podobné břemeno na zbrojaře uvalit.