Každé dva týdny se tým Purple Ventures sejde nad novými startupy. Zakladatele, produkt a trh obodují, projdou dvanáct klíčových otázek a pak s pomocí umělé inteligence rozeberou i sami sebe. „Čtyři bílí muži ve středním věku mají své předsudky a těch je potřeba se zbavit,“ říká řídící partner Jan Staněk.
Uzavřené publikum na Forbes eventu Next Big Thing nechal nahlédnout do detailů rozhodovacího procesu, kterým brněnští venture kapitáloví investoři vybírají portfolia svých fondů.
Práce Purple Ventures nekončí tím, že do slibného startupu pošlou peníze. Posledního půl roku následuje ještě jeden krok: přepis debaty týmu dostane velký jazykový model Claude.
„Říkáme mu: Vezmi si klobouček zkušeného psychologa a podívej se, jaké používáme mentální modely a jaké máme předsudky. Zejména ze začátku nám nastavoval docela drsné zrcadlo,“ líčí Staněk. Předsudky považuje za jeden z nejvýznamnějších zdrojů investorských chyb.
S nápadem za námi nechoďte
Purple Ventures jsou v životním cyklu startupu první vrstvou institucionálních investorů. „To znamená, že když za námi přijdete s nápadem, tak vás pošleme do JIC (Jihomoravské inovační centrum, pozn. red.) nebo do jiného inkubátoru. Nápady se nezabýváme, těch má každý ráno ve sprše nepřeberné množství,“ vysvětluje Jan Staněk.
Hledají pokročilejší projekty s produkty, které už ideálně mají své platící zákazníky. V jádru jejich rozhodování jsou tři základní pilíře: kvalita zakladatelů, kvalita produktu a načasování jeho vstupu na trh.
„Načasování je obzvlášť těžké odhadnout. Zde jsme i my udělali několik chyb a nezainvestovali pak do věcí, do nichž jsme investovat měli,“ přiznává Staněk. Tento typ omylu bývá ve světě venture kapitálu podstatně dražší chybou než investice do startupu, který později zkrachuje.
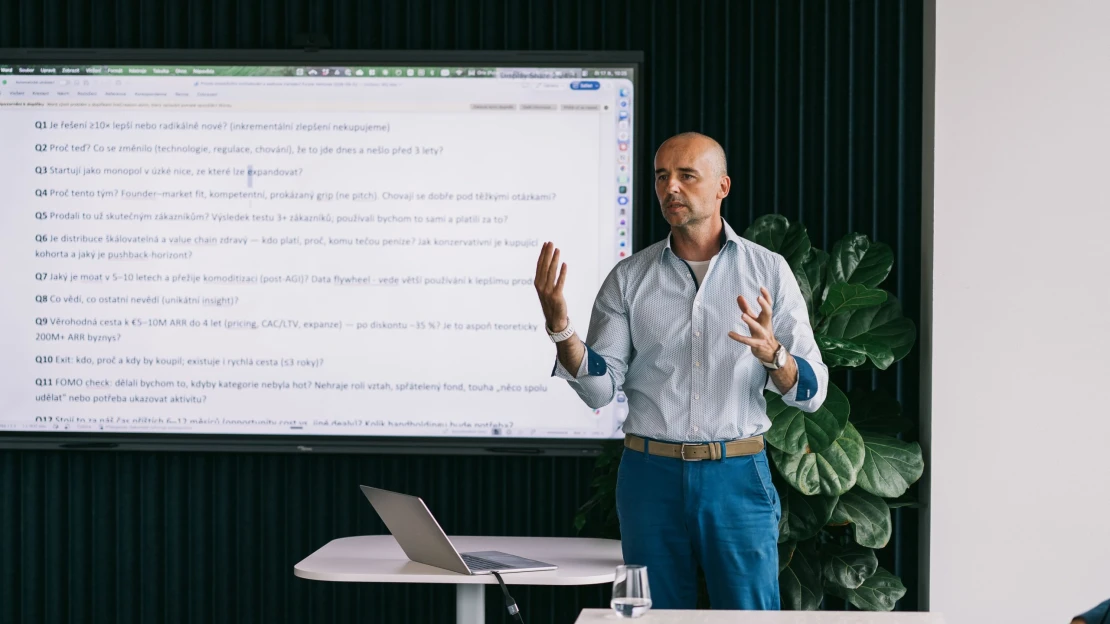
Rozhodování fondu je pevně strukturované. Poté co tým oboduje trojici základních pilířů (a své skóre náležitě obhájí před „psychologem“ Claudem), následuje soubor dalších dvanácti otázek. Míří na samotnou podstatu inovace, s níž startup přichází.
„Jednoduchá definice startupu je, že je to něco, co přichází s inovací. Když jdete dělat šedesátou osmou kopii existujícího řešení, nezajímá nás to. Chceme inovaci, jež obstojí na mezinárodním poli a na které můžeme potenciálně vydělat minimálně desetinásobek. Váš byznys model musí mít potenciál exponenciálního škálování,“ zdůrazňuje Jan Staněk.
Vedle škálovatelnosti je podle něj nutné sledovat i to, jak rychle v daném odvětví obíhají peníze. U produktu prodávaného velké spotřební firmě může rozhodování zákazníka trvat půl roku, ve farmaceutickém sektoru až dva roky.
Dvanáct otázek investiční komise Purple Ventures:
- Je produkt desetkrát lepší než současné alternativy? Hledají skutečně radikální inovaci, ne jen drobné vylepšení existujícího řešení.
- Proč právě teď? Zkoumají, zda nastala technologická, ekonomická či jiná změna, která řešení nově umožňuje nebo urychluje jeho adopci.
- Začíná startup v dostatečně úzké niche, z níž může expandovat? Preferují dobře vymezený první trh s možností následného rozšíření.
- Proč je právě tento tým vhodný? Hodnotí zkušenosti, kompetence i vlastní osobní dojem z týmu.
- Existuje reálný důkaz poptávky? Dívají se, zda už produkt používají či testují skuteční zákazníci a ideálně za něj i platí.
- Jsou obchodní model a distribuce škálovatelné? Řeší, kdo platí, kudy peníze proudí a jak dlouhý či obtížný je nákupní proces zákazníků.
- Má startup dlouhodobě udržitelnou konkurenční výhodu? Zkoumají, jak snadno může technologii napodobit konkurence nebo nahradit levnější a obecně dostupné řešení.
- Co tým ví, co ostatní nevědí? Hledají unikátní technologický či oborový insight, který konkurence nemá.
- Dokáže startup vybudovat významné opakující se tržby? Typicky si kladou otázku, zda může během několika let dosáhnout zhruba pěti až deseti milionů eur ročně.
- Může z toho vzniknout dostatečně velký byznys? Velikost potenciálu poměřují s realistickými exity v regionu, typicky kolem padesáti až osmdesáti milionů eur.
- Existuje realistický budoucí kupec a není investice jen výsledkem FOMO? Zvažují jak možnost exitu, tak to, zda by investice dávala smysl nezávisle na aktuální náladě.
- Je to nejlepší využití jejich kapitálu a času? Poslední otázkou je, zda je příležitost atraktivnější než jiné startupy, které investiční komise průběžně posuzuje.
Technologicky zajímavý produkt tak nemusí automaticky znamenat atraktivní byznys pro venture kapitál, který vyžaduje svižnější růst tržeb.
S nástupem velkých jazykových modelů nabrala na významu otázka komoditizace technologií. Většinou zní zhruba takto: „Nezvládne tohle brzy ChatGPT?“
Podle Staňka tato změna zkomplikovala situaci přibližně třetině portfolia Purple Ventures. Třetina firem musela změnit směr, pro další třetinu je dopad neutrální a zbývající třetině AI naopak pomáhá. Fond nicméně od všech svých firem vyžaduje přístup „AI-first“, tedy umělá inteligence na prvním místě, který uplatňuje i sám u sebe.
Druhý mozek
Prvním sítem při výběru je pitch deck – klíčová prezentace firmy. V Purple Ventures ji vyhodnocují bez přítomnosti zakladatelů, aby se nenechali ovlivnit jejich osobním charismatem či jeho nedostatkem. Tímto sítem neprojde zhruba sedmdesát procent adeptů.
Ti, kdo projdou, absolvují sérii čtyř až pěti detailních jednání zaměřených na byznys model i technologii. Všechny tyto iterace následně podrobně analyzuje AI.
„Ročně absolvuji kolem devíti set jednání – ať už osobních, nebo online. Není možné, aby si to lidský mozek všechno pamatoval. Proto si stavíme takzvaný druhý mozek. Dnes v něm máme přes deset tisíc datových vstupů, což nám umožňuje sofistikovaně se připravovat na schůzky a odhalovat vzorce, které jsme dříve nebyli schopni vidět,“ popisuje Jan Staněk.
Vybudovat takový systém podle něj znamenalo stovky hodin týmové práce. „Ze začátku je jako velmi juniorní zaměstnanec. Ale rychle se zlepšuje a pak vám neodejde,“ uzavírá.