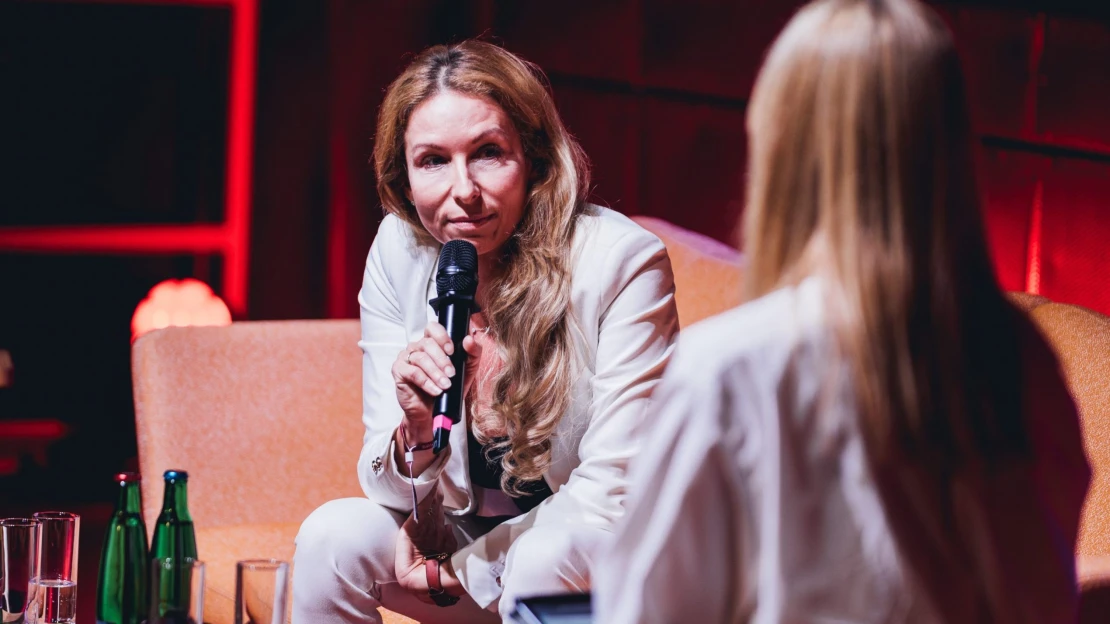
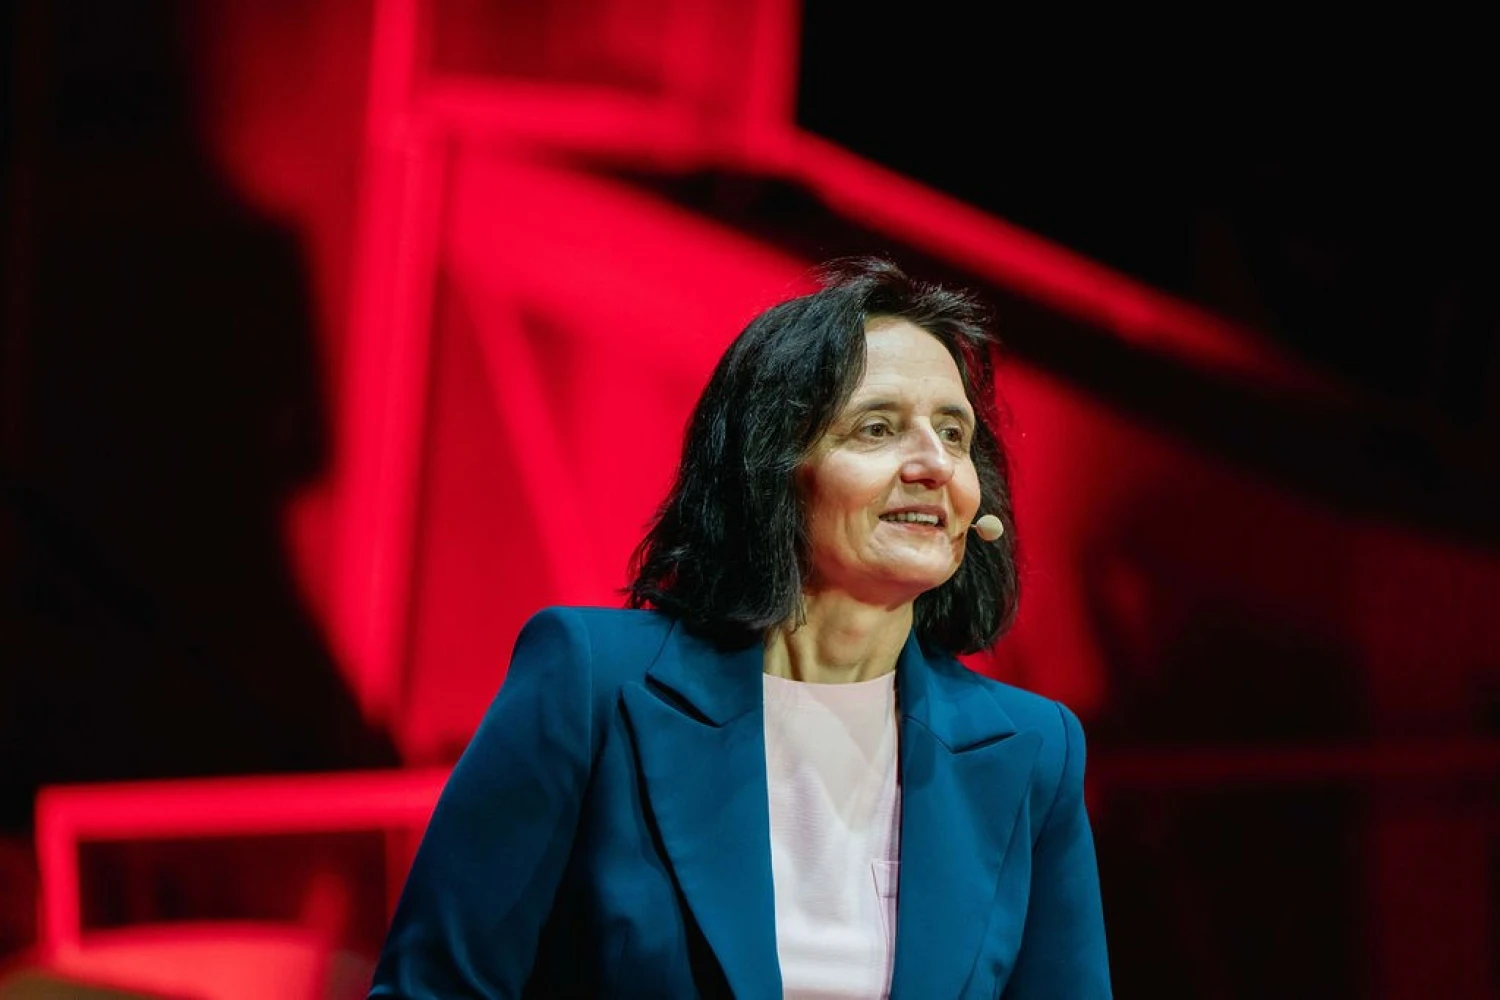
Přibývají zakázky, rostou tržby a firma nabírá nové lidi. Proč zrovna v tomto momentě zbystřit? Pavla Vypiorová z Respect Group na konferenci Forbes Lepší Česko v karlovarských Císařských lázních popsala, co podnikatelé v dobrých časech přehlížejí a proč se jim to může vymstít.
Na důkladné zaučení nového zaměstnance není čas, protože výroba musí běžet. Revize počká, teď jsou důležitější zakázky. A postupy, které fungovaly v menší firmě, přece musejí ještě chvíli stačit i té větší. Každé takové rozhodnutí může v každodenním shonu působit pochopitelně. Dohromady ale vytvářejí slabá místa, o kterých majitel nemusí vědět až do chvíle, kdy se něco stane.
Právě rychlost růstu podle Pavly Vypiorové, členky představenstva pojišťovací a makléřské skupiny Respect Group, někdy předběhne schopnost firmy udržet ve všem pořádek. Přibývají zaměstnanci, mění se způsob práce, ale pravidla a kontrola zaostávají.
„Nestíháte dělat základní revize, nestíháte ve své podstatě zaučovat správně lidi,“ popisuje. Tím podle ní roste i pravděpodobnost škod. Nebezpečí tak nemusí přijít jen zvenčí v podobě požáru nebo povodně. Může vznikat přímo uvnitř podniku, kterému se jinak daří a majitel, soustředěný na další rozvoj, ho snadno přehlédne.
Vždyť jsme pojištění
Při hledání úspor se například firma rozhodne pro levnější materiál ze zahraničí. Na ceně sice vydělá, pokud ale nedokáže prověřit, jestli nový dodavatel dokáže zaručit odpovídající kvalitu nebo zdravotní nezávadnost, může se z úspory brzy stát problém, jehož dopady výrazně převýší původní přínos.
Podobné změny podle Vypiorové vyžadují průběžnou pozornost. Nestačí jednou vyhodnotit, co podnikání ohrožuje, uzavřít pojistnou smlouvu a považovat věc za vyřešenou. „Já si myslím, že by se na to měli dívat kontinuálně, protože rizika se stále mění,“ odpovídá na otázku, jak často by měli majitelé situaci ve firmě prověřovat.
Ačkoli se pohled podnikatelů na riziko za poslední dekády změnil, přesto se občas setkává s představou, že odpovědnost za případný problém přebírá za podnikatele pojišťovna. „Vždyť já jsem pojištěný a nějak to přece ta pojišťovna musí zaplatit,“ shrnuje uvažování podnikatelů, před kterým varuje.
Pojištění ale vychází z konkrétně sjednaných podmínek a rozsahu krytí. A především nenahradí přípravu na to, jak bude podnik fungovat, když přijde o něco zásadního. Vypiorová proto zdůrazňuje, že svým rizikům musejí rozumět především samotní majitelé.
Vypiorová přitom mluví i o lidech, kteří budovali firmy od základů a věnovali jim velkou část života. Ani takové nasazení je ale před následky přehlédnutých hrozeb neochrání. „Zažila jsem spoustu krachujících firem, firem, které byly postavené opravdu na rodinné bázi,“ říká. Podle její zkušenosti mohou do problémů spadnout i kvalitní podniky, pokud nezachytí, jak se jejich rizika proměnila.
Co když se zítra zastaví výroba?
Jak dlouho firma vydrží bez klíčového stroje? Kde bude vyrábět, pokud přijde o provoz? A co během té doby udělají její zákazníci? Právě těmito otázkami se podle Vypiorové vyplatí začít. Při rozhovorech s majiteli velkých firem totiž zjišťuje, že ani na tak zásadní situace nemají vždy připravenou odpověď. „Někdy vám řeknou, že nad tím nikdy nepřemýšleli, a přitom to je podle mě základ pro to, aby ta firma byla zdravá,“ konstatuje.
Poškozený stroj nebo budova jsou jen částí problému. Podnik potřebuje zvládnout také období, kdy nemůže plnit zakázky obvyklým způsobem. Musí řešit, jak si udrží zákazníky a místo na trhu, než se znovu rozběhne.
K tomu slouží plány pokračování provozu, označované jako business continuity plány. Jejich smyslem je předem promyslet, co může firmu zastavit, jaké to bude mít následky a jak na takovou situaci zareaguje.
Vypiorová přitom nechce podnikatele jednoduše označovat za lidi, kteří vědomě hazardují. Podle ní si některé hrozby spíš vůbec nepřipouštějí. Pokud se o nich ale začnou konkrétně bavit a pochopí jejich možné dopady, přístup se často změní. Začnou se ptát, co je nového, jak se firma proměnila a co je potřeba upravit. Péče o rizika se pak stává součástí řízení podniku.
Zanedbaná rizika se mohou prodražit
Existují typy rizik, které jsou obecně nepojistitelné. Zpravidla jsou to tak velká rizika, která pojišťovna odmítá přijmout. To, jaké pojištění firma získá, se podle Vypiorové odvíjí i od toho, jak přistupuje k prevenci. Některé podniky se stávají obtížně pojistitelnými zrovna proto, že svá rizika dlouhodobě neřeší. Pojišťovna pak může krytí odmítnout nebo nabídnout výrazně vyšší pojistné. Podnikatel tak pocítí důsledky svého přístupu ještě předtím, než nastane samotná škoda.
„Šrouby se utahují,“ popisuje Vypiorová vývoj na trhu. Upozorňuje, že dosavadní fungování bez větších problémů není zárukou, že stejný přístup bude stačit i dál.
Složitější je podle ní také hledání krytí pro velká rizika. Kapacita českého trhu nemusí být dostatečná a řešení je potřeba hledat v zahraničí. Vedle dostupné kapacity přitom záleží i na ochotě pojišťoven konkrétní riziko přijmout. Pro makléře to znamená více práce. Pro klienta zase větší důraz na to, aby dokázal ukázat, jak má svůj podnik zabezpečený a co dělá pro předcházení škodám.
Vypiorová proto o své profesi mluví jako o rizikovém poradenství. Úkolem makléře je pomoci firmě rozpoznat, co ji ohrožuje, porozumět možným následkům a hledat odpovídající ochranu. To vyžaduje znát skutečný chod podniku. Vědět, na čem stojí výroba, jaké změny firma chystá nebo kde je závislá na jednom dodavateli či zařízení. Z pojistné smlouvy samotné se všechna tato slabá místa vyčíst nedají.
Majitelé podle Vypiorové potřebují věnovat rizikům pozornost průběžně, včetně období, kdy se podnikání daří. Právě tehdy se totiž firma může měnit nejrychleji. Otázka, co udělají při výpadku výroby, je nepříjemná. Mnohem snáz se na ni ale hledá odpověď ve chvíli, kdy stroje ještě běží a zákazníci čekají jen na svou další objednávku.