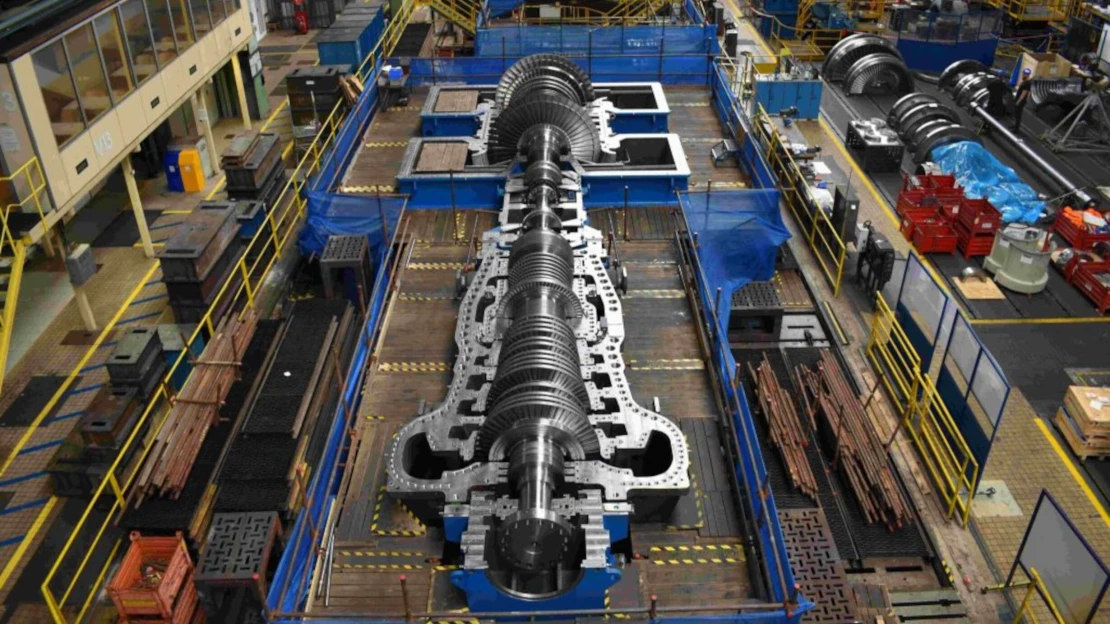
Korejská skupina Doosan se rozhodla prodat významnou část svého podílu v plzeňské společnosti Doosan Škoda Power. Prostřednictvím většinového akcionáře Doosan Power Systems nabízí investorům až sedmnáct procent akcií českého výrobce parních turbín. Hodnota nabízeného balíku při posledním burzovním kurzu dosahuje 2,46 miliardy korun. Pražská burza kvůli chystané transakci ve středu 21. října pozastavila obchodování s akciemi společnosti.
K prodeji Korejci využívají takzvaný accelerated bookbuilding (ABB), při kterém investiční banky během krátkého časového úseku oslovují vybrané kvalifikované investory a shromažďují jejich nabídky. Podle zájmu investorů se následně rozhodne, kolik akcií se skutečně prodá a za jakou cenu.
Doosan Power Systems v první fázi nabízí 3 190 000 akcií, tedy deset procent společnosti. Nabídku může rozšířit o dalších 2 232 999 kusů. Pokud se podaří prodat celý balík, podíl korejského vlastníka klesne ze současných 67 procent na padesát procent plus jednu akcii. Kontrolu nad plzeňským podnikem si tak zachová.
Prodej se týká výhradně již vydaných akcií. Získané prostředky poputují korejskému akcionáři, samotná Doosan Škoda Power z transakce žádný kapitál nezíská.
Z burzovního nováčka investiční hit
Když Doosan Škoda Power loni 6. února vstupovala na pražskou burzu, investoři za jednu akcii zaplatili 240 korun. V úterý 20. října se obchodovala za 453 korun, tedy o 88,75 procenta dráž. Kdo tehdy vsadil na plzeňského výrobce turbín, může být s dosavadním vývojem spokojený. A to ještě nepočítáme dividendu 28 korun na akcii, kterou společnost letos vyplatila.
Daří se také samotnému podniku. Za první pololetí letošního roku utržil 2,68 miliardy korun, meziročně o 2,74 procenta více. Provozní zisk EBITDA však vyskočil o 39,74 procenta na 359 milionů korun a čistý zisk dosáhl 236 milionů. Ještě působivější je zakázková kniha. Ke konci června obsahovala objednávky za 17,87 miliardy korun.
Významnou roli v dalších letech sehraje česká jaderná energetika. Doosan získal kontrakt na turbíny pro dva nové bloky Dukovan v hodnotě 320 miliard korejských wonů. Pro Temelín zase dodá nové generátory, jejichž instalace je naplánována na roky 2029 a 2030.
Proč se Korejci zbavují části svého klenotu?
Co Korejce k prodeji vede, zatím zůstává nejasné. V oficiálním oznámení důvody svého rozhodnutí nevysvětlili. Jihokorejský server Korea Credit News spekuluje, že transakce může skupině Doosan Enerbility pomoci získat prostředky na další rozvoj v energetice. Toto vysvětlení však nepodkládá vyjádřením vedení skupiny ani informací o konkrétním projektu.
Určité vodítko nabízí historie samotného burzovního vstupu. Když Doosan loni představoval IPO své české dcery, v oficiální tiskové zprávě hovořil o využití výnosů z nabídky na investice do budoucího růstu. Finanční ředitel Doosan Enerbility Sanghyun Park tehdy také potvrdil záměr podporovat rozvoj plzeňské společnosti na evropském energetickém trhu.
Současná nabídka navíc obsahuje závazek vlastníka, že si kontrolní balík ponechá nejméně po dobu následujících 360 dnů od vypořádání transakce. U případných dalších neprodaných akcií platí omezení prodeje na 180 dnů. Takzvaný lock-up poskytuje investorům dočasnou jistotu, že vlastník nebude bezprostředně pokračovat v rozprodeji svého podílu. O jeho záměrech po uplynutí této lhůty však nic nevypovídá.
Na výsledky prodeje čekají také investoři. U podobných transakcí bývá zvykem nabídnout větší balík akcií se slevou oproti poslední burzovní ceně. Její konkrétní výše zatím není známa.
Analytik Patria Finance Jindřich Litner očekává, že poptávka bude silná. „Domníváme se, že existuje vysoká pravděpodobnost upsání celého nabízeného objemu akcií,“ uvedl pro Seznam Zprávy. Zájem zahraničních fondů podle něj podporuje také rostoucí potřeba energetické infrastruktury pro datová centra a umělou inteligenci.
Analytik České spořitelny Jan Bystřický potom upozorňuje na riziko krátkodobého poklesu kurzu v případě výraznějšího cenového zvýhodnění pro kupující. Někteří odborníci zároveň očekávají, že vyšší podíl volně obchodovaných akcií zlepší likviditu titulu a zvýší jeho atraktivitu pro institucionální investory. Velkým fondům by to mohlo usnadnit nákupy i prodeje větších objemů akcií.