Pamětník tuzemského kapitálového trhu Jiří Loubal kdysi koupil Cyrrus, aby jej nyní posunul na novou úroveň.
Jiří Loubal na českém kapitálovém trhu začínal v době, kdy ten byl ještě v plenkách. Psal se rok 1991, pracoval na úvěrovém oddělení Agrobanky a kolem něj se rozbíhala kuponová privatizace. Michael Douglas alias Gordon Gekko se svým ikonickým „Greed is good“ tu tehdy koloval maximálně v kopiích na videokazetách.
K obchodování s akciemi se Loubal dostal původně jen jako pomocná síla kolegům. Nový svět, nedeformovaný socialistickou minulostí, ho ale chytil natolik, že v něm válí dodnes. A poměrně úspěšně. Z Brna řídí stamilionovou skupinu Cyrrus, která si předloni, ze kdy má poslední dostupné kompletní výkazy, sáhla na ziskovost EBITDA okolo 200 milionů korun.
Loubal se zároveň loni spojil s advokátem Jaroslavem Havlem, respektive jeho One Family Office. Cíl je jasný – udělat z Cyrrusu násobně většího hráče v investicích a správě majetku. Ambiciózní budoucnosti každopádně předchází dynamická minulost, kdy se kapitálový trh v tuzemsku teprve formoval. V roce 1993 Jiří Loubal spoluzaložil s Mirkem Falberem obchodníka s cennými papíry Infin.
Český trh tehdy připomínal Divoký západ, tedy spíš Východ. Licenci mělo kolem 450 obchodníků a Infin se živil hlavně výkupem akcií z kuponové privatizace. Sedm let to fungovalo. Pak obchod začal vysychat a oba společníci licenci dobrovolně vrátili Komisi pro cenné papíry. Loubal si následně na chvíli odžil korporátní zkušenost, když kývl na křeslo obchodního ředitele ve společnosti Minolta.
Praxe ho ale utvrdila v tom, že zaměstnanecký poměr nebude jeho šálek čaje. Zpátky na kapitálový trh ho přivedl Cyrrus. To už se psal rok 2001, praskala internetová bublina a po teroristických útocích na Spojené státy dostaly světové burzy další „pravej hák“. Loubala to neodradilo.
Firmu koupil a pustil se do budování svého vlastního investičního mrakodrapu. Cyrrus už v té době měl několik let za sebou a jeho název vznikl za podstatně méně dramatických okolností. Když se Jiřího někdo zeptá, co vlastně znamená, nejdřív rád mystifikuje.
„Říkám, že to byl významný římský generál a úspěšný bojovník,“ směje se. Ve skutečnosti název vznikl ještě před Loubalovou érou. Zakladatelé firmy se před více než 30 lety sešli v hospodě s plánem založit obchodníka s cennými papíry. Název Cirrus, který někdo z nich nadnesl, už ale byl registrovanou obchodní značkou Mastercardu.
„Jak šel večer dál a měli v sobě víc a víc piv, tak si řekli, že to nějak obejdou a dají tam tvrdé Y. A šup, Cyrrus byl na světě,“ dodává pobaveně. Jméno už zůstalo, Loubalův svět kolem něj se ale od té doby změnil dramaticky. Od kopírky v Agrobance se propracoval k desítkám miliard korun klientského majetku pod správou.
Měl kliku, že byl u všeho včas? Jistě. Sama o sobě by mu ale byla platná asi jako burzovní tip z minulého roku. Měl především tah na branku, cit pro byznys a hlavně dost sebevědomí na to, aby věřil, že dokáže vydělat peníze sobě i klientům. Kam se od té doby posunul a čím žije dnes?
Od divokého tradingu k miliardám pod správou
Za jeho éry se Cyrrus proměnil k nepoznání. Začínal ve světě maržového obchodování, páky a podstatně divočejšího vztahu k riziku. S tím, jak přibývaly nové investiční nástroje, se měnil i apetit firmy a jejích klientů.
„S každou vlnou našich nových instrumentů míra rizika postupně klesala. Měli jsme období, kdy klienti jenom vydělávali. Koneckonců na rostoucím trhu umí vydělat každý pitoma. Jenže trh neroste pořád,“ říká Loubal.
Potvrzením konzervativnějšího trendu se postupně staly strukturované produkty, u nichž lze předem nastavit podmínky výnosu i ochrany investovaného kapitálu. Dnes je Loubal označuje za firemní vlajkovou loď.
 Foto Michael Tomeš
Firma loni upsala a distribuovala strukturované produkty (zejména investiční certifikáty) za 2,1 miliardy korun, letos počítá s objemem kolem 2,5 miliardy. Podle této metriky se tak označuje za českou nebankovní jedničku v tomto segmentu.
„Pořád je lepší mít nespokojeného klienta, který méně vydělal, než nespokojeného klienta, jenž prodělal,“ shrnuje Loubal. Proměnil se i způsob, jakým Cyrrus vydělává. Vedle jednorázových poplatků z obchodů získávají větší váhu průběžné poplatky za správu aktiv.
„Jde nám o kumulaci klientského majetku, o jeho neustálý růst. Měl by to být motor našeho budoucího byznysu,“ dívá se vpřed. Historického maxima dosáhla EBITDA celé skupiny podle Loubala v roce 2024, kdy činila zhruba 200 milionů korun (auditované výsledky za loňský rok zatím firma nemá k dispozici).
S čísly o klientském majetku zachází opatrněji. Marketingových sto miliard totiž zahrnuje různé typy majetku a smluvních vztahů. U aktivních klientů Loubal mluví zhruba o 30 miliardách korun a deseti až patnácti tisících lidí.
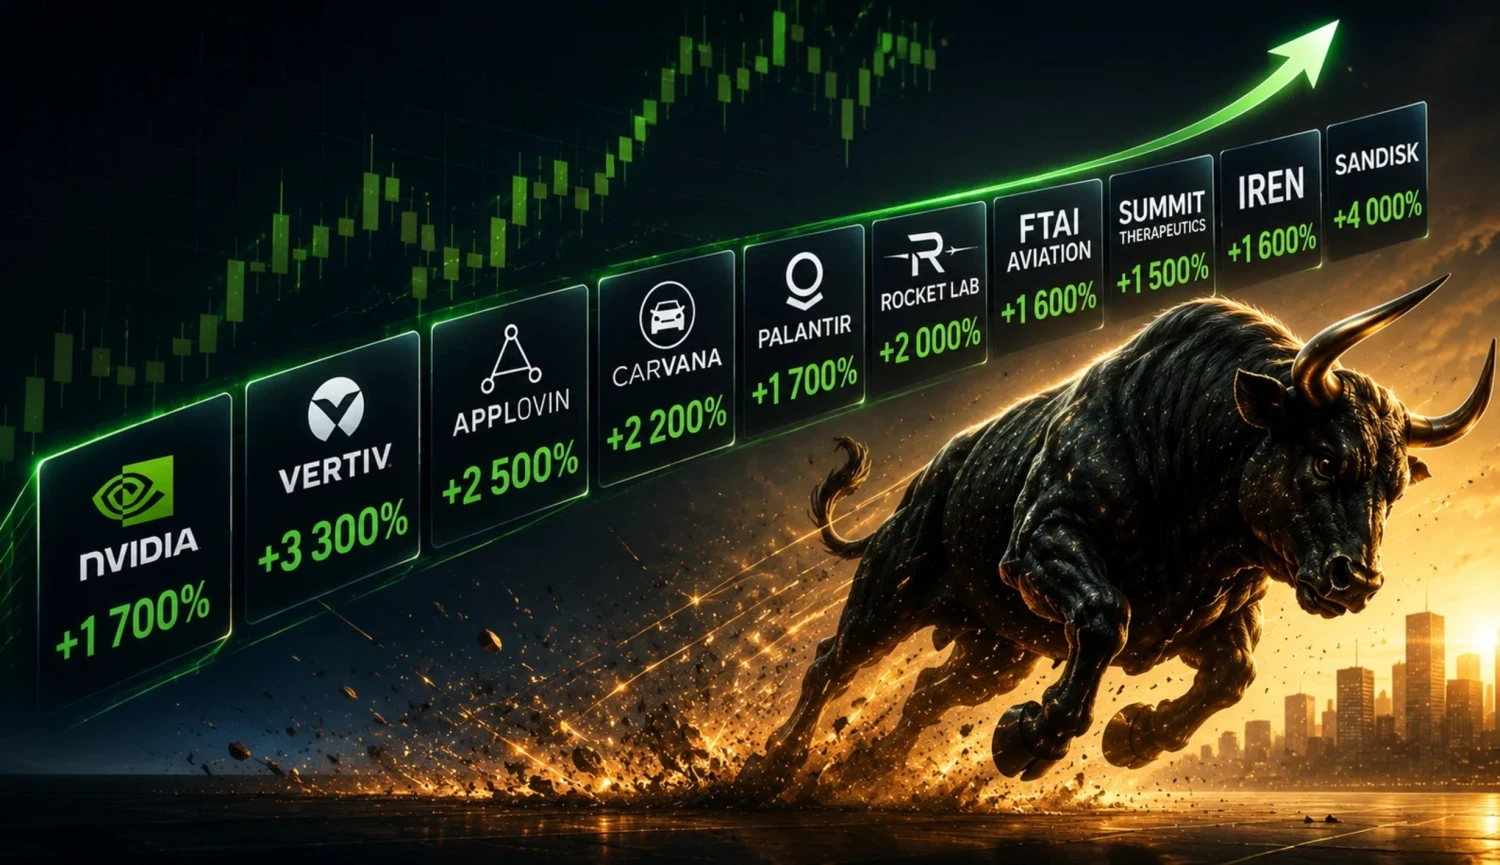
„Agregovat to do jednoho čísla je zavádějící. Jde o to, jaký majetek opravdu chcete měřit,“ vysvětluje. Za čísly jsou ovšem konkrétní investoři a s nimi příběhy, které se do žádné tabulky nevejdou. Jeden z klientů například na akciích Nvidie vydělal desítky milionů korun a na oslavu přivezl na centrálu firmy pizzu.
V atmosféře připomínající Vlka z Wall Street děkoval makléřům za životní obchod. O několik měsíců později ale velkou část zisku odevzdal zpátky. „Na býčím trhu se vaše zisky mohou stát jen půjčkou, pokud vás dílčí úspěch zaslepí,“ glosuje Loubal.
Na býčím trhu se vaše zisky mohou stát jen půjčkou, pokud vás dílčí úspěch zaslepí.
Drahé lekce
Jak sám říká, za svou kariéru také několikrát platil drahé školné a zjistil, že dobrá firma ještě nemusí znamenat výdělek pro jejího akcionáře. Jako aktuální příklad pak uvádí Czechoslovak Group. Cyrrus akcie CSG českým investorům doporučoval a nakupoval je pro ně bezprostředně po vstupu společnosti na burzu.
Přesto dnes Loubal otevřeně připouští, že dosavadní vývoj ceny akcií mohl řadu investorů zklamat. „CSG je podle mě pořád skvělá firma. Generuje velmi zajímavé tržby i zisk a myslím si, že má před sebou další růst. Přesto cena akcie od IPO klesla o desítky procent. A právě to ukazuje jednu důležitou věc – i když kupujete skvělou firmu, nemusí to být vždycky skvělá investice.“
Dlužno však dodat, že z několikaměsíčního vývoje ceny akcie nelze dělat definitivní závěry. U akciových investic rozhodují roky, nikoli měsíce. Za poklesem titulu podle Loubala nestál jeden jediný důvod. Část očekávání byla v ceně započítaná už při vstupu na burzu, následně se objevily pochybnosti kolem některých zveřejněných údajů a situaci dál přiživily útoky investorů sázejících na pokles cenných papírů.
Foto Michael Tomeš
Přesto své původní doporučení za chybu nepovažuje. „Kdybyste se mě dneska zeptal, stejně vám řeknu, že bych si CSG koupil znovu. Nekoupili jsme špatnou firmu. Možná jsme ji koupili za vyšší cenu, ale výhodná investice je vždycky relativní pojem,“ polemizuje.
Mnohem bolestivější zkušenost udělal Cyrrus s dluhopisy skupiny Solek, která později skončila v insolvenci. Tenhle případ už firmu donutil sáhnout do vlastních pravidel.
„Ukázalo se, že přísné smluvní podmínky, takzvané kovenanty, které se nastavují u jednotlivých emisí dluhopisů, nejsou samy o sobě tak silné, aby dokázaly zabránit případným ztrátám. Můžeme díky nim problém odhalit dříve, ale samy o sobě nezabrání tomu, aby ta investice nakonec selhala,“ vysvětluje Loubal.
Firma poté překopala způsob, jakým ke korporátním dluhopisům přistupuje. Emise dnes důkladněji prověřuje podle kvality emitenta a zajištění, změnila také jejich distribuci, aby případný krach jedné firmy zasáhl klienty co nejméně. Nešlo přitom jen o kosmetickou úpravu.
Oddělení, které se emisím korporátních dluhopisů věnovalo, firma úplně zrušila. Solek mu zároveň připomněl, jak rychle může být po plánech, které ještě chvíli předtím vypadaly neprůstřelně.
„Vy si namalujete vizi firmy. Tahle služba krásně roste, ekonomika je skvělá, všichni ji chtějí. Pak selže jeden emitent a všechno vám spadne jako domeček z karet. Do roka je to pryč,“ vypočítává.
Nová krev
O Cyrrusu bylo relativně hojně slyšet ke konci loňského roku, kdy se objevila zpráva, že do investiční společnosti, za nezveřejněnou sumu, majetkově vstupuje další matador svého oboru – vlivný advokát Jaroslav Havel.
Jiří Loubal si ve společnosti ponechává majoritní kontrolu, spolupráce má ale oběma stranám otevřít další možnosti ve wealth managementu a private equity. Podle Loubala jde především o spojení dvou světů, které se dosud míjely.
Foto Michael Tomeš
„Jsme brněnská firma, jenže velký byznys se odehrává hlavně v Praze. Pokud chcete mít přístup k velkým transakcím a podnikatelům, musíte tam být profesně přítomný. Já takové vazby nemám, Jaroslav Havel ano,“ říká Loubal.
Zájemců o vstup do firmy podle něj bylo víc. Většina chtěla využít licenci obchodníka s cennými papíry hlavně k distribuci vlastních fondů nebo dluhopisů. Loubal ale hledal něco jiného. „S příchodem Jaroslava Havla k nám přišla problematika private equity fondů, protože to je oblast, které se dlouhodobě věnoval. Bez něj bychom zůstali lokální malý hráč. Takhle můžeme společně vybudovat významnou entitu ve střední Evropě,“ zamýšlí se.
Synergické efekty mají fungovat oběma směry. Havel přináší kontakty, zkušenosti z private equity a zázemí své skupiny, Cyrrus pak své know-how a infrastrukturu v investičních službách. Nové směřování dobře ilustruje klient, na kterého firma cílí.
Typicky je mu přes 45 nebo 50 let, vybudoval firmu a začíná přemýšlet, kudy dál. Může ji prodat, předat dětem nebo řešit, jak naložit s majetkem, který za desítky let vybudoval. Samotné investování peněz v takové chvíli pokrývá jen část jeho potřeb. Loubal se svým týmem chtějí nově nabídnout řešení i pro všechno, co přichází potom.
Znám spoustu movitých lidí, kteří investují jenom do nemovitostí a nic jiného nedělají.
Co bude za deset let? Netuším
Říká, že od jeho začátků na kapitálových trzích se investování změnilo téměř k nepoznání. Technologie otevřely burzy prakticky každému, nakoupit akcie dnes zvládne během několika vteřin téměř každý a finanční gramotnost tuzemské populace má podle něj jednoznačně rostoucí tendenci.
Přesto jedna česká investiční jistota zůstává prakticky beze změny – láska k cihle a víra, že na nemovitostech se nedá prodělat. „To je asi největší investiční mýtus v tuzemsku. Znám spoustu movitých lidí, kteří investují jenom do nemovitostí a nic jiného nedělají. Neříkám, že jejich úvaha je špatná. Ale prostě nediverzifikují,“ krčí rameny.
Sám naopak na diverzifikaci vlastního majetku dbá důsledně a část peněz posílá i mimo svět burzovních grafů. Investoval například do kliniky zaměřené na longevity Momentum Clinic, protože za jednu z nejlepších investic vůbec považuje vlastní zdraví.
Když přijde řeč na Cyrrus za deset let, konkrétní obrázek kreslit odmítá, protože člověk míní a trh mění. „Firma je jako řeka. Teče krajinou, obtéká balvany a snaží se přizpůsobit tržnímu korytu. Služby, které pro nás byly před deseti lety klíčové, dnes tvoří maximálně deset procent tržeb.“
„A naopak vznikly úplně nové věci, které tehdy vůbec neexistovaly. Proto nevěřím na desetileté plány. V našem oboru se prostředí mění příliš rychle na to, abyste mohli věrohodně říct, kde budete za deset let,“ uzavírá.